2026年現在、お金が必要になった際や急な出費が重なったときに「できるだけ審査に通りやすいローンを見つけたい」と考える人は少なくありません。インターネット上では「誰でも通るローン」「審査なしで即日融資」といった魅力的な言葉を見かけることがありますが、それらの情報は本当に信頼できるものなのでしょうか。
本記事では、大手の基準から中小の仕組み、そして総量規制や在籍確認の実態まで、カードローンの審査にまつわる真相をプロの視点から徹底的に紐解いていきます。
「審査緩いカードローン」の真相:なぜ「誰でも通る」は存在しないのか
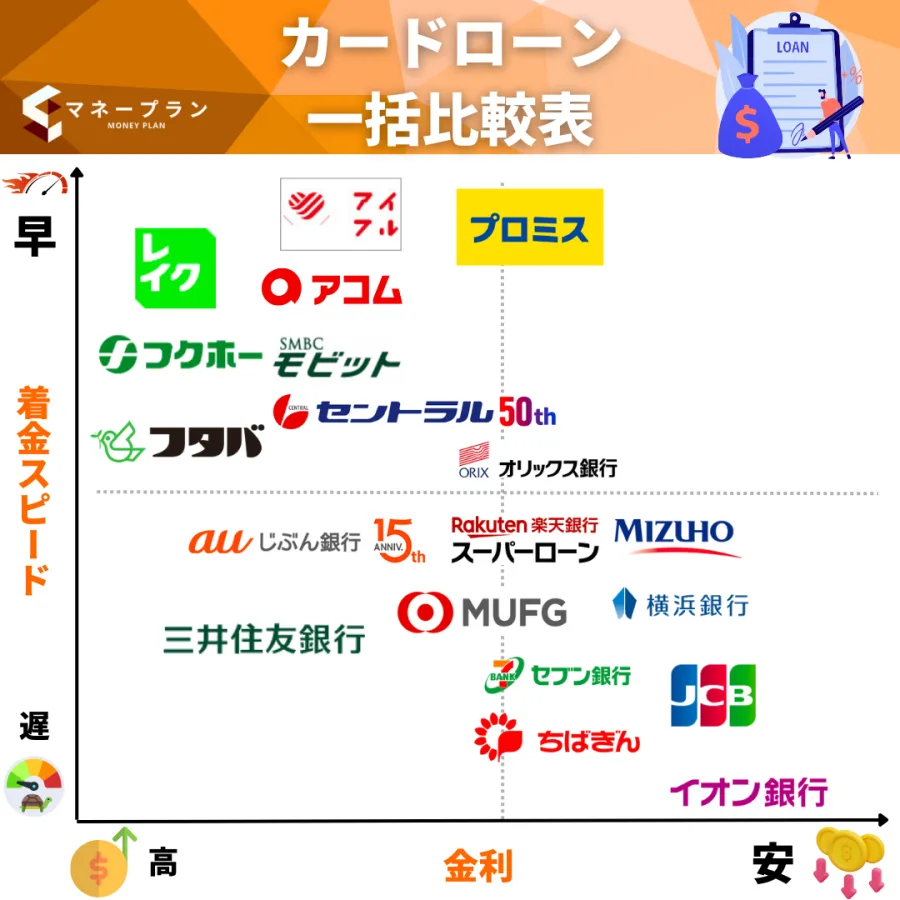
インターネットやSNSを見ていると、「審査が非常に緩い」「誰でもブラックでも絶対に通る」といった広告や口コミを見かけることがあります。しかし、結論からお伝えすると、日本国内において法律を遵守して営業している正規の貸金業者が、審査を一切行わずに融資を行うことは絶対にありません。
貸金業法という法律により、すべての正規業者は利用者の返済能力を調査することが義務付けられています。この調査を行わずに貸し付けを行うことは違法行為にあたります。したがって、「審査が甘い」「誰でも通る」とうたう業者があった場合、それは正規の金融機関ではなく、法律を無視した違法な闇金(ヤミ金)である可能性が極めて高いといえます。
カードローン審査の仕組みと大手・中小の基準の違い
では、なぜ「審査が緩い」といった噂や比較が生まれるのでしょうか。それは、金融機関ごとに審査のシステムやターゲット層、融資のスタンスに違いがあるためです。
大手の消費者金融では、信用情報機関のデータを活用したAIスコアリングシステムによる自動化が進んでおり、スピーディーな即日融資を実現しています。一方で、中小の消費者金融は、機械的なスコアリングだけでなく、個別の事情や現在の返済意思を丁寧にヒアリングする対面や独自の審査基準を採用しているケースが多く見られます。
| ローンの種類 | 主な特徴 | 審査の傾向・アプローチ | メリット・留意点 |
|---|---|---|---|
| 大手消費者金融 | 全国規模、高い知名度、アプリ完結型 | 機械的なスコアリングによるスピード審査 | 即日融資や無利息期間が魅力だが基準は機械的 |
| 中小消費者金融 | 地域密着型、柔軟な個別対応 | 独自の基準で人柄や現状の返済能力を重視 | 大手で通らなかった人の受け皿になり得るが金利や取扱いに注意 |
| 銀行カードローン | 低金利、メガバンクや地方銀行が提供 | 保証会社による厳格な審査、警察庁データベース照会あり | 金利は低いが審査基準は厳格で時間がかかる |
総量規制の影響と「ブラックでも借りられる」の真実
カードローンの審査を語る上で欠かせないのが、貸金業法に定められた「総量規制」というルールです。総量規制では、個人の借入総額が原則として年収の3分の1を超えてはならないと定められています。これにより、収入のない人や、すでに年収の3分の1まで借り入れている人が正規の業者から新規に借入を行うことは法的に不可能です。
また、「過去に債務整理や延滞があり、いわゆるブラック状態であっても絶対に借りられる」といった謳い文句を目にすることがありますが、これも事実ではありません。信用情報に金融事故の記録が残っている期間は、どの正規金融機関であっても審査通過は極めて困難になります。この事実を逆手にとって「ブラックでもOK」と宣伝する業者のほとんどは、違法な高金利で貸し付ける悪質業者です。
即日融資の理由と在籍確認のリアルな実態
多くの人が気になるポイントの一つが「なぜ短時間で借り入れができるのか(即日融資の理由)」です。大手消費者金融などが即日融資を実現できるのは、膨大な過去のデータをもとにしたAIスコアリングシステムと、本人確認や信用情報照会のデジタル化が高度に進んでいるためです。
また、「在籍確認なし」を期待する声も多いですが、実際のところ勤務先への在籍確認は貸し倒れを防ぐために多くの金融機関で実施されています。ただし、最近では電話ではなく、社員証や給与明細などの書類提出をもって勤務先の確認に代える柔軟な対応をとる業者も増えており、プライバシーへの配慮が進んでいます。
安全なカードローンの見分け方と失敗しないための判断基準
安心してお金を借り入れるために最も重要なのは、その業者が正規の登録を行っている信頼できる会社かどうかを見極めることです。金融庁の登録貸金業者情報検索サービスを利用すれば、日本国内で正式に営業許可を受けている企業であるかを簡単に確認できます。
見極めのための具体的な判断基準を以下にまとめます。
- 金融庁の登録番号があるか:会社の公式サイトに貸金業登録番号(例:財務局長(〇)第〇〇号)が明記されているか確認する。
- 法外な高金利ではないか:利息制限法の上限(年15.0%〜20.0%)を大幅に超える金利を提示していないか確認する。
- 過剰な宣伝文句に惑わされないか:「絶対」「誰でも」「審査なし」といった甘い言葉を使っている業者は一切避ける。
【審査緩いカードローン】に関するよくある質問(FAQ)
Q1:本当に審査が甘い、誰でも通るカードローンは存在しますか?
A1:法律を遵守する正規の金融機関において、審査なしや誰でも通るというローンは存在しません。すべての業者が法に基づき返済能力の調査を行っています。
Q2:過去に金融事故(ブラック)を起こしていても借り入れは可能ですか?
A2:信用情報に事故情報が残っている期間は、正規のカードローンの審査を通過することは非常に困難です。「ブラックでもOK」とうたう業者は違法な闇金の可能性が高いため、絶対に利用しないでください。
Q3:カードローンの申し込み時に会社への電話連絡(在籍確認)は必ずありますか?
A3:多くの金融機関で在籍確認が行われますが、最近では電話連絡ではなく、書類の提出(社員証や源泉徴収票など)によって勤務先確認に代えるケースも増えています。
ここまで、審査が緩いとされるカードローンの真相や、審査基準の仕組み、安全な業者を見分けるためのポイントについて詳しく解説してきました。
金融市場やテクノロジーが進化する中でも、貸金業法や総量規制といったルールは利用者を多重債務から守るために厳格に機能しています。「審査が甘い」という甘い言葉や誇大広告に惑わされることなく、公式な登録情報を確認し、自分の収入状況に見合った計画的な利用を心がけることが何よりも大切です。