マイカーを購入する際、多くの人が利用するマイカーローンですが、「何年でローンを組むのが一般的なのか」「5年と7年ではどちらがお得なのか」と悩む人は少なくありません。借入期間の選択は、毎月の返済額だけでなく総支払額やライフスタイルの変化への対応力にも大きく影響するため、慎重に決める必要があります。
本記事では、借入期間ごとのメリット・デメリットや月々の返済額の目安、さらに頭金なしの場合のリスクや残クレの注意点まで、無理のない返済計画を立てるための重要ポイントを解説します。
車のローンは何年で組むのが一般的?期間ごとの傾向と主流
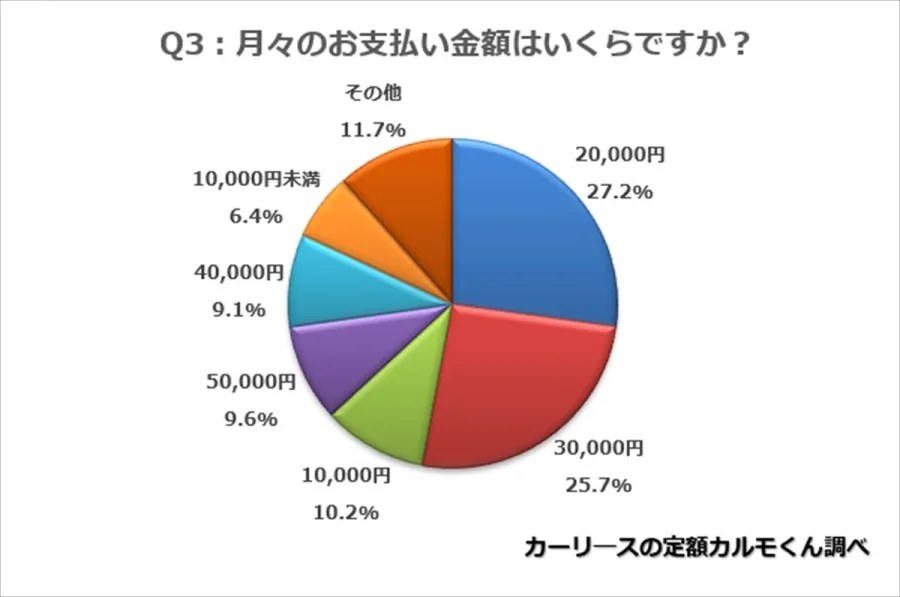
マイカーローンを組む際、何年を選ぶべきかは多くの購入者が最初に直面する疑問です。自動車販売業界や金融機関のデータによると、かつては「3年(36回)」や「5年(60回)」が標準的とされていましたが、近年は車の本体価格の高騰やキャッシュフローの平準化を理由に、「7年(84回)」やそれ以上の長期ローンを選択する人が増加傾向にあります。
一般的に、5年の借入期間は「月々の返済額と総支払額のバランスが最も取りやすい王道の選択」とされています。一方で、家計への月々の負担を極力抑えたい場合は7年以上の長期ローンが選ばれがちですが、それぞれの期間が持つ特徴や家計へのインパクトを正確に把握しておくことが不可欠です。
5年・7年・3年など借入期間ごとのメリット・デメリット比較
ローンの借入期間によって、月々の負担や総支払額、さらには車を手放す際のタイミングに大きな違いが生じます。ここでは、代表的な3年、5年、7年それぞれの特徴を比較します。
最初に、3年(36回)ローンは、総支払額を最小限に抑えられ、金利負担も非常に少なくなります。車検のタイミングとローンの完済が重なりにくいため計画を立てやすい反面、月々の返済額が大きくなるため、一定以上の安定した収入やまとまった頭金が必要となります。
続いて、5年(60回)ローンは最も多くの人が選ぶ標準的な期間です。月々の返済額と金利負担のバランスが良く、多くの車種や予算に対応しやすい点がメリットです。車の価値が下がりきる前に完済できるケースが多く、次の乗り換えへの移行もスムーズです。
最後に、7年(84回)以上の長期ローンは、月々の返済額を大幅に抑えられるため、ワンランク上の車種や装備を選びやすいというメリットがあります。しかし、金利負担が重くなることや、車両の劣化とローンの残高のバランスが崩れやすい点に注意が必要です。
| 借入期間 | 月々の返済負担 | 金利負担(総支払額) | メリット | デメリット・注意点 |
|---|---|---|---|---|
| 3年(36回) | 高い | 最も少ない | 総支払額が安く、早期に自分の資産になる | 月々の家計を圧迫しやすい |
| 5年(60回) | 標準的 | 適度 | バランスが良く、多くの人に選ばれている | ライフスタイルの変化に対応しにくい場合がある |
| 7年(84回)以上 | 低い | 多い | 月々の負担を抑えて希望の車に乗れる | 総額が高くなり、長期のライフリスクが増す |
月々の返済額の目安と返済シミュレーションの重要性
車を選ぶ際には、車両本体価格だけでなく「毎月いくらなら無理なく返済できるか」という返済シミュレーションが欠かせません。一般的に、車のローンの月々の返済額は、手取り収入の10%〜15%程度に抑えるのが理想的とされています。
例えば、借入額が200万円の場合、金利や期間によって月々の返済額は大きく変わります。5年(60回)で組んだ場合と7年(84回)で組んだ場合を比較すると、月々の負担は7年の方が軽くなりますが、支払い回数が増える分、金利手数料の総額は高くなります。単に「月々が安いから」という理由だけで長期ローンを選ぶのではなく、返済シミュレーションを活用して「トータルでいくら支払うことになるのか」を必ず確認しましょう。
頭金なし・残クレ・長期ローンのリスクと注意点
手元にまとまった資金を残したいという理由から「頭金なし」でローンを組む人や、月々の支払いを大幅に抑えられる「残価設定型クレジット(残クレ)」を選ぶ人が増えています。しかし、これらには特有のリスクや注意点が存在します。
頭金なしで長期ローンを組む場合、借入額が大きくなるため金利負担が重くなるだけでなく、ローン完済前に車を買い替えたくなった際、売却価格がローン残高を下回る「逆ざや(オーバーローン)」になりやすいリスクがあります。また、残クレについても、契約満了時に設定された残価との差額(精算金)が発生する可能性や、走行距離制限・車の状態維持といった制約がある点を理解しておく必要があります。
審査に通るための年数選びと金利負担の比較
マイカーローンの審査においては、借入希望額と年収のバランス、そして「返済期間の長さ」が重要な審査項目となります。一般的に、年数があまりに長すぎると金融機関側のリスクとみなされ、逆に短すぎると月々の返済負担が高すぎて審査に影響することがあります。
また、金融機関やディーラーローンによって金利は大きく異なります。金利が数パーセント違うだけで、数年間の返済期間トータルでは数十万円の差が出ることも珍しくありません。「どの程度の金利で、何年借りるのが最も総負担を抑えられるか」を事前に比較検討することが、賢くローンを組むための近道です。
【車のローン何年】に関するよくある質問(FAQ)
Q1:車のローンは何年で組むのが一番お得ですか?
A1:総支払額(金利負担)の観点からは、期間が短いほどお得になります。一般的にはバランスの良い5年、あるいは家計に余裕があれば3年が推奨されますが、月々の返済が生活を圧迫しない範囲で最短の期間を選ぶのがベストです。
Q2:頭金なしでローンを組んでも大丈夫ですか?
A2:頭金なしでもローンを組むことは可能ですが、借入総額が増えるため金利負担が大きくなり、毎月の返済額も高くなります。また、途中で車を手放す際にローンの残債が残りやすくなるため注意が必要です。
Q3:残クレ(残価設定型クレジット)のデメリットは何ですか?
A3:月々の支払いを抑えられるメリットがある一方で、契約期間中の走行距離制限や車体の状態(傷や凹み)に関する規定があり、満了時に追加費用が発生するリスクや、最終的に車が自分のものにならない点がデメリットとして挙げられます。
マイカーローンの借入期間を決める際は、「月々の支払いの楽さ」だけに目を奪われず、総支払額や自身のライフサイクルの変化をトータルで考慮することが何よりも大切です。
一般的には5年を一つの基準としつつ、頭金の有無や今後の買い替えサイクル、家計の収支バランスをしっかりと見極めた上で、自分にとって最も無理のない納得のいく返済計画を立てましょう。