近年、インターネットやスマートフォンの普及に伴い、巧妙な手口を用いた投資詐欺の被害が後を絶ちません。特にSNSやマッチングアプリを起点とした新しい手口が次々と確認されており、個人がターゲットにされるケースが急増しています。大切な資産を守るためには、どのような手口が存在し、どのような特徴を持つ業者に注意すべきかを正確に把握することが不可欠です。
本記事では、2026年最新の動向を踏まえ、投資詐欺の手口の全体像や悪質な詐欺業者の特徴、怪しい勧誘を見分けるための具体的な基準をプロの視点で解説します。加えて、万が一被害に遭ってしまった場合の相談先や、返金請求に向けた実務的なステップについても分かりやすくまとめました。
2026年最新の投資詐欺トレンドと社会背景
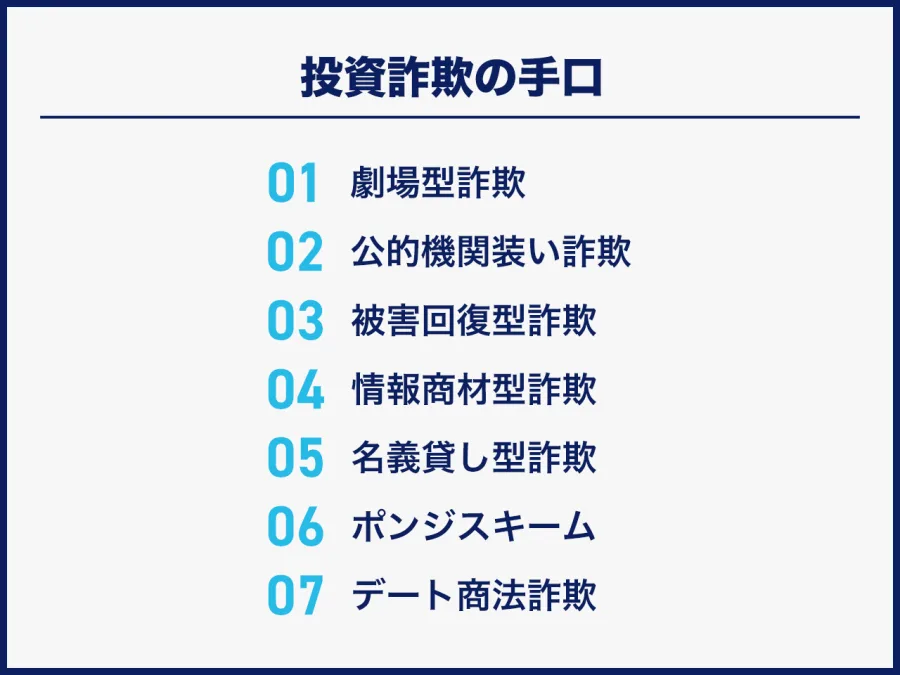
投資詐欺の手口は時代とともに変化しており、2026年現在においては、デジタル空間を巧みに利用した非対面型の被害が主流となっています。かつてはDMや電話での勧誘が中心でしたが、現在は誰もが日常的に利用するSNSやマッチングアプリがその主たる温床となっています。
警察庁や金融庁などの公的機関、および報道各社の調査データによると、巧妙なフェイク広告や著名人の名を騙った投資セミナーへの誘導など、被害者の心理的隙を突く手口が高度化しています。特に「初心者でも短期間で確実に資産を増やせる」といった誤認を誘う宣伝文句に触れる機会が増えており、世代を問わず注意が必要です。
主な投資詐欺の手口と悪質業者の特徴一覧
投資詐欺にはいくつかの代表的なパターンが存在します。それぞれの仕組みと実態を理解することで、怪しい勧誘を未然に察知することが可能です。ここでは、現在多く報告されている具体的な手口と詐欺業者の傾向を整理します。
最初に、近年猛威を振るっているのが「SNS型投資詐欺」です。X(旧Twitter)やInstagram、Facebookなどの広告からLINEグループへ誘導され、偽りの投資アドバイザーや「成功者」を自称する人物から指導を受けるというシナリオが一般的です。最初は少額の利益を出金させて信用させ、追加で大金を投資させた段階で連絡が取れなくなるケースが後を絶ちません。
続いて、「マッチングアプリ型投資詐欺(国際ロマンス詐欺の一種)」も大きな問題となっています。恋愛感情や親密な関係を築いた上で、将来の生活資金や二人のための資産運用と称して架空の投資プラットフォームへの入金を促す手口です。相手が実在しない人物である場合や、会ったことがないにもかかわらず投資話を持ちかけられる場合は、極めて高い確率で詐欺と判断できます。
【比較表】代表的な投資詐欺の手口と見分け方
投資詐欺を見極めるために、代表的な手口の特徴や危険なサインを以下の表にまとめました。
| 手口の名称 | 主な誘導経路・特徴 | 危険なサイン・見分け方のポイント |
|---|---|---|
| SNS型投資詐欺 | SNS広告やDMからLINEグループへ誘導し、架空の投資アプリで取引させる。 | 「絶対に儲かる」「元本保証」を強調する、個人口座への振込を指示される。 |
| マッチングアプリ投資詐欺 | 恋愛感情を利用して信頼させ、海外の投資サイトや暗号資産への入金を勧める。 | 会ったことがない相手から投資の話が出る、出金時に高額な手数料を要求される。 |
| ポンジスキーム型架空投資 | 実体のない事業への出資を募り、後から参加した人の資金を配当金として回す。 | 新規会員を紹介すると高額なボーナスがもらえる、運用実態が全く透明化されていない。 |
金融庁登録業者の一覧確認と怪しい勧誘の見分け方
投資勧誘を受けた際、その業者が本当に信頼できる正規の会社であるかを確認する最も確実な方法は、金融庁の公式ホームページで「免許・許可・登録等を受けている業者一覧」を照合することです。悪質な詐欺業者は、実在する正規の金融商品取引業者と酷似した社名を名乗る(いわゆる「なりすまし業者」)ケースも多いため、登録番号や公式URLを細かく確認する必要があります。
また、見分け方の具体的な基準として、以下のような特徴が見られる場合は即座に取引を中止すべきです。第一に、「元本保証」「必ず利益が出る」と断言する行為は、金融商品取引法で禁止されています。第二に、送金先が法人名義ではなく、個人の名義や全く関係のない一般企業の口座である場合です。第三に、出金を依頼した際に「税金や手数料を先払いしなければ出金できない」と追加の送金を要求されるケースは、典型的な詐欺の二次被害のパターンです。
投資詐欺に遭った場合の被害相談と返金請求の実態
万が一、投資詐欺の被害に遭ってしまった場合、最も避けるべきなのは「恥ずかしいからと一人で抱え込んでしまうこと」です。被害回復の可能性を高めるためには、一刻も早い段階での公的機関や専門家への相談が極めて重要となります。
まず連絡すべき公的窓口としては、全国の消費生活センターや警察の相談専用電話(#9110)が挙げられます。これらは被害届の受理や今後の対応についての重要なアドバイスを提供してくれます。また、失った資金の返金請求を視野に入れる場合は、詐欺返金問題に精通した弁護士事務所に相談することが現実的な選択肢となります。
弁護士を通じた返金請求では、振込先の金融機関に対する口座凍結の手続きや、相手方業者との交渉が行われます。ただし、詐欺グループは海外に拠点をおいている場合や、資金を速やかに暗号資産などに変換して隠匿することが多いため、すべてのケースで全額が戻るとは限りません。だからこそ、怪しい話を持ちかけられた段階で踏み止まることが最大の防御策となります。
【投資詐欺一覧】に関するよくある質問(FAQ)
Q1:SNSで見かけた有名な投資家のグループに入ってしまいましたが、どうすればいいですか?
A1:そのグループは詐欺グループの可能性が非常に高いです。すぐにグループから退出し、メッセージのやり取りや送金の履歴をスクリーンショットで保存した上で、これ以上連絡を取らないようにしてください。
Q2:金融庁の登録業者一覧に載っていない会社と取引してしまいました。お金は戻ってきますか?
A2:無登録業者との取引は極めてリスクが高く、返金のハードルも高くなります。振込を行った金融機関への連絡や、警察、詐欺被害に強い弁護士に速やかに相談し、口座凍結などの措置が可能か確認することをおすすめします。
Q3:出金するために「追加の手数料を払ってください」と言われました。支払うべきですか?
A3:絶対に支払わないでください。これは典型的な「出金手数料詐欺(追加詐欺)」の手口であり、さらにお金をだまし取られる結果になります。追加で支払っても実際に出金されることはありません。
投資詐欺の手口は年々巧妙化しており、AI技術や生成コンテンツを悪用した精巧な偽広告なども確認されています。しかし、詐欺の本質である「甘い誘い文句」「非現実的な高利回り」「不自然な送金方法」という構造は変わりません。
大切な資産を守るためには、甘い言葉に惑わされず、常に金融庁の登録情報を確認する習慣を持ち、少しでも不審な点があれば公的機関や専門家に相談する冷静な判断基準を持つことが何よりも大切です。