自由民主党の税制調査会(自民党税調)において、長年にわたり税制論議の舵取りを担ってきた宮沢洋一氏。税調会長という重責を担い、毎年末の税制改正大綱の取りまとめをはじめ、日本の税制政策の中枢で極めて大きな存在感を発揮してきました。
財務省(旧大蔵省)出身の確かな政策立案能力と、首相経験者を輩出した名門・宮沢家の系譜を引く政治的背景を持ち、「税調インナー」と呼ばれる党内最高幹部の一角として君臨してきた宮沢氏。所得税や法人税、防衛増税、消費税などを巡る議論において、なぜこれほど強大な発言力を持つのか、その経歴や党内政治における権力の源泉、これまでの動向の真相と背景を多角的に分析します。
【生い立ちと華麗なる経歴】大蔵官僚から政界入りを果たした実務肌の歩み
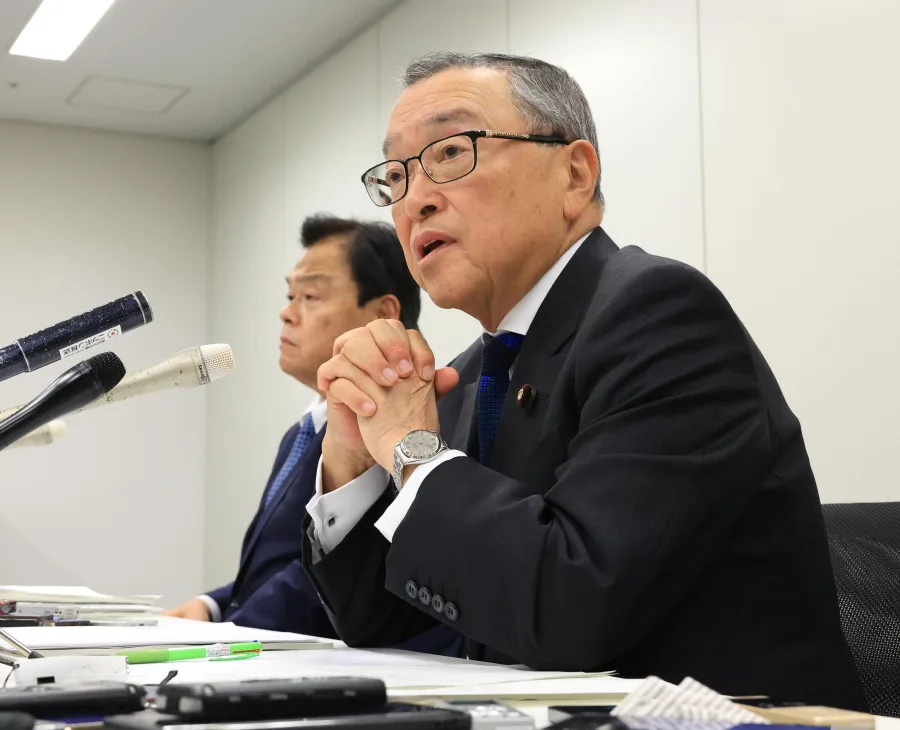
宮沢洋一氏は1950年4月生まれ、東京都出身(選挙区は広島県)。東京大学法学部を卒業後、1974年に旧大蔵省(現・財務省)に入省しました。ハーバード大学ケネディスクール留学を経て、大蔵省主税局や内閣総理大臣秘書官などを歴任し、税制および財政政策の現場で徹底的に叩き上げられた経歴を持ちます。
父は元法相の宮沢弘氏、叔父は第78代内閣総理大臣を務めた宮沢喜一氏という政治家一家に育ち、2000年の第42回衆議院議員総選挙で初当選を果たしました。衆議院議員を3期務めた後、2010年からは参議院議員へ鞍替えし、参議院広島県選挙区で当選を重ねています。経済産業大臣などの主要閣僚を歴任しつつ、自民党内では宏池会(旧岸田派)に所属し、政策通として重きをなしてきました。
【一目でわかる歩み】宮沢洋一氏の主な経歴と役職の変遷
官僚時代から政界入り、そして税調会長への就任に至るまでの主な足跡を一覧表にまとめました。
| 時期 | 主な役職・出来事 | 特記事項・政治的影響 |
|---|---|---|
| 1974年 | 大蔵省(現・財務省)入省 | 主税局や関税局などを歴任し、税制実務のエキスパートとしてキャリアを積む |
| 1991年〜1993年 | 内閣総理大臣秘書官 | 叔父・宮沢喜一首相(当時)を支え、官邸主導の政策決定現場を経験 |
| 2000年 | 第42回衆院選で初当選 | 衆議院議員として政界進出(旧広島3区などから出馬) |
| 2010年 | 第22回参院選で参院へ鞍替え初当選 | 参議院広島県選挙区より出馬し、参議院政策論議の中心人物へ |
| 2014年 | 経済産業大臣(第3次安倍内閣) | 重要閣僚として入閣し、エネルギー政策や産業再生を統括 |
| 2021年秋〜 | 自民党税制調査会 会長に就任 | 岸田政権発足に伴い就任。「税調インナー」の首班として税制大綱を取りまとめる |
【なぜ強いのか?】自民党税調「インナー」の仕組みと絶大な意思決定権
日本の税制改正において、自民党税制調査会は内閣や各省庁を凌ぐ事実上の最高決定機関として機能してきました。その中でも「インナー」と呼ばれる数人の長老・最高幹部による非公開の会合が、国家の歳入に関わる最重要事項の実質的な最終決定権を握っています。
宮沢氏が税調会長として絶大な権力を持つ背景には、以下の3つの要素が複雑に絡み合っています。
第1に、財務省主税局との強固な信頼関係と圧倒的な政策理解力です。大蔵省出身である宮沢氏は、税法の細部や財政統計の裏付けを完全に把握しており、官僚側とも対等以上に専門的な議論を交わすことができます。官僚側の論理と政治側の思惑をすり合わせる調整弁として、他の政治家には真似のできない実務能力を発揮しています。
第2に、名門派閥・宏池会の看板と財政規律派としての確固たる立ち位置です。伝統的に財政規律や王道の保守本流政策を掲げる宏池会において、宮沢氏は政策の錨(いかり)の役割を果たしてきました。
第3に、「政治の妥協」を形にする技術です。自民党内の各部会や産業界からの陳情、さらには連立を組む友党からの要望を巧みに裁き、最終的な税制改正大綱という単一の文書に落とし込む高度な政治的バランス感覚が高く評価されてきました。
【主な発言と動向の真相】消費税・防衛増税・定額減税をめぐる激しい攻防
宮沢氏が税調会長として直面した最大の試練は、防衛費増額に伴う財源確保の議論や、岸田政権下で導入された定額減税の制度設計でした。
防衛力強化のための財源論議では、法人税・所得税・たばこ税を組み合わせた増税の枠組みについて、「安定的な恒久財源の確保が不可欠」とする財務省・財政規律派の立場を代表しつつ、党内の積極財政派や増税慎重派と激しいつばぜり合いを展開しました。報道各社の会見記録においても、拙速な国債発行に警鐘を鳴らし、将来世代への負担先送りを戒める発言を一貫して続けています。
また、物価高対策として打ち出された「定額減税」を巡っては、給与明細への明記義務付けなど実務面の煩雑さに対して世論や企業現場から反発が相次いだ際にも、税制の公平性と政策目的の整合性を論理的に説明し、大綱を取りまとめる陣頭指揮を執りました。世論の反発を受け止めながらも、自民党内の規律を維持し続けた手腕は、党内外で賛否両論を巻き起こしつつもそのタフネスぶりを印象づけました。
【プロの結論】政策通が示す「財政規律」と「政治力学」のバランス感覚
政治資金問題や派閥解消、衆参両院における与野党勢力の変化など、自民党を取り巻く環境は激変しています。その中にあって、宮沢洋一氏という存在は「財政規律を守る最後の防波堤」であると同時に、「大衆受けする減税ポピュリズムに対するブレーキ役」としての役割を担い続けています。
消費税減税や各種給付を求める世論の声が高まる局面でも、場当たり的な税制の引き下げには極めて慎重な構えを崩さず、社会保障制度の持続可能性を第一に置く姿勢は、ポピュリズム全盛の現代政治において極めて貴重な専門家肌の矜持と言えます。税金の仕組みを単なる集票ツールではなく、国家運営の根幹として捉えるプロフェッショナリズムが、宮沢氏が重用され続ける本質的な理由です。
【宮沢税調会長】に関するよくある質問(FAQ)
Q1:宮沢税調会長と宮沢喜一元首相はどのような血縁関係ですか?
A1:宮沢洋一氏にとって、宮沢喜一元首相は実の「叔父」にあたります(洋一氏の父・宮沢弘元法相の兄が喜一氏)。宮沢洋一氏は官僚時代に喜一首相の内閣総理大臣秘書官も務めており、政策面でも強い影響を受けています。
Q2:自民党の「税調会長」とはどのような権限を持つポストですか?
A2:自民党税制調査会のトップとして、毎年末に策定される「税制改正大綱」の取りまとめを統括します。所得税、法人税、固定資産税、消費税などの新設や見直しに関する事実上の決定権を持ち、閣僚に匹敵するか、政策分野によってはそれ以上の影響力を発揮する要職です。
Q3:宮沢洋一氏は消費税の減税についてどのようなスタンスですか?
A3:社会保障財源としての消費税の重要性を強調し、消費税率の引き下げには極めて慎重な立場を一貫して取っています。国の財政健全化と安定的な社会保障給付の維持を最優先課題に位置付ける財政規律派の代表格です。
激動の政治情勢の中にあっても、国家の屋台骨である税制の議論は立ち止まることがありません。防衛増税の具体的な実施時期、次世代の産業支援税制、少子化対策財源の確保など、国民生活に直結する課題が山積しています。
卓越した政策実務能力と党内調整力を併せ持つ宮沢洋一氏が、自民党税調の重鎮としてどのような判断を下し、政局の荒波の中で税制改正をどのように着地させていくのか。その発言や動向は、今後の日本経済の進路を見定める上で引き続き最重要の指標となります。