2015年1月15日、世界の金融市場に未曾有の衝撃走った歴史的事件「スイスフランショック」は、外国為替証拠金取引(FX)市場や世界の投資家に大きな爪痕を残しました。スイス国立銀行(中央銀行)が突如として、約3年半にわたり維持してきたユーロに対する為替介入の上限(ペッグ制)を撤廃したことで、スイスフランは数分間で歴史的な歴史的暴騰を記録しました。
本記事では、このスイスフランショックの発生原因や為替市場に与えた衝撃的な仕組みを解説します。歴史的暴騰の経緯から現在の教訓までわかりやすくまとめましたので、市場のメカニズムやリスク管理の重要性を深く理解するための参考にしてください。
スイスフランショックとは何か?発生の概要と市場に与えた衝撃
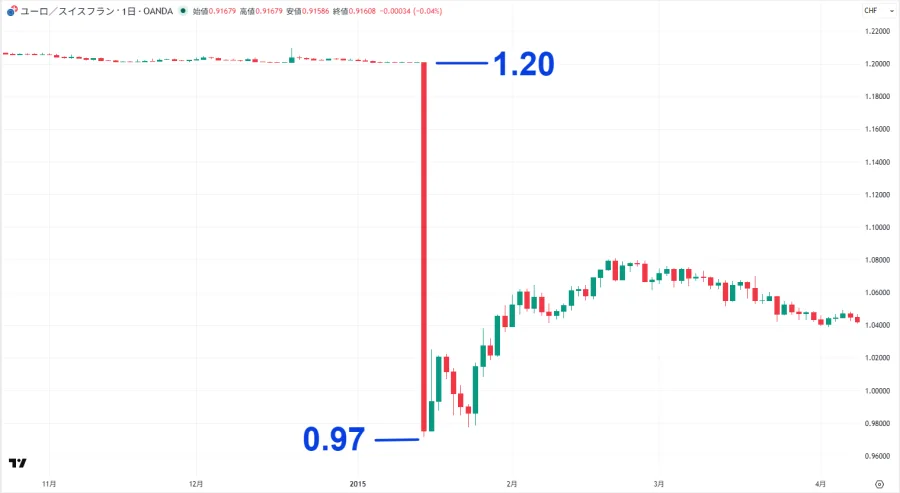
スイスフランショックとは、2015年1月15日の夕方にスイス国立銀行(SNB)が市場参加者の予想を完全に裏切る形で、突如として金融政策の変更を発表したことに端を発する歴史的な為替変動事件です。それまでスイス国立銀行は、自国通貨であるスイスフランの過度な高騰を防ぐため、「1ユーロ=1.20フラン」という下限を設定し、無制限の介入を行うことで相場をコントロールしていました。
しかし、この防衛ラインが突如として撤廃された瞬間、安全資産としての買いが一気に集中し、スイスフランは対ユーロ、対米ドル、対円などで数十パーセント規模の歴史的急騰を演じました。数分間で30%以上も価値が跳ね上がるという異常事態は、当時の世界の金融市場において「ブラック・スワン(滅多に起きないが、起きたときの衝撃が極めて大きい事象)」の代名詞として語り継がれています。
スイスフランショックの発生原因:なぜ防衛ラインは崩壊したのか
スイス国立銀行が突如として政策転換を余儀なくされた背景には、当時のユーロ圏を取り巻く複雑な経済環境と、スイス経済が抱える構造的なジレンマがありました。最大の直接的原因は、欧州中央銀行(ECB)が導入を迫られていた大規模な量的緩和政策の観測です。
ECBが国債の大量購入などによる大規模緩和に踏み切れば、ユーロは急激に価値を下げることになります。もしスイス国立銀行が「1ユーロ=1.20フラン」の防衛線を維持し続ける場合、下落するユーロを買い支えるために無限にスイスフランを市場に供給し続けなければならず、国内のマネーサプライが膨れ上がって深刻なインフレを招くリスクがありました。これ以上ペッグ制を維持することは中央銀行のバランスシートにとって耐え難い負担となると判断され、断腸の思いで上限撤廃に踏み切ったのです。
スイスフランショックの仕組み:為替介入とペッグ制崩壊のメカニズム
スイスフランショックがこれほどまでの巨大な値動きを生んだ仕組みを理解するには、固定相場制(ペッグ制)の維持にどれほどのエネルギーが必要かを知る必要があります。スイス国立銀行は、市場でスイスフラン買い・ユーロ売り圧力が強まるたびに、自ら発行したスイスフランを売ってユーロを買い集めることで、レートを強制的に「1.20フラン」に固定していました。
しかし、この仕組みは「中央銀行が無限の買い手である」という信頼に基づいています。その防衛ラインが「撤廃される」とアナウンスされた瞬間、市場の参加者は一斉にスイスフランの買い持ち(ロング)に走り、逆に売り側に回っていた投機筋やブローカーのポジションは完全に踏み上げられました。売り手が不在となり、買い手だけが殺到した結果、オーダーブック上の価格が連続性を失って飛ぶように急騰したのがこのメカニズムの核心です。
| 時期・タイミング | 発生した出来事・政策 | 市場および経済への影響 |
|---|---|---|
| 2011年9月 | スイス国立銀行(SNB)が「1ユーロ=1.20フラン」の最低為替レート導入を発表 | 欧州債務危機を背景としたフランの急激な高騰(過度なフラン高)を抑制するため。 |
| 2011年〜2014年 | 防衛ラインの維持(無制限の為替介入の実施) | SNBが膨大なユーロ資産を買い入れ、スイスの輸出産業と経済の安定を下支え。 |
| 2015年1月15日 | 突如としてペッグ制(為替介入の上限)の撤廃を発表 | 数分間でフランが対ユーロ・対円で最大30%超の歴史的暴騰を記録。市場は大混乱に。 |
| ショック発生後 | FXブローカーの経営破綻・個人投資家の巨額の追証発生 | スリッページが頻発し、ロスカット機能が追いつかず、口座残高がマイナスに陥る被害が続出。 |
歴史的暴騰の経緯と時系列:あの日の市場で何が起きたのか
2015年1月15日の欧州時間帯、スイス国立銀行は事前の予告を一切行わずに金融政策の定例会合結果を公表しました。発表文の中で「最低為替レートの導入はもはや正当化されない」と述べられ、同時に政策金利のマイナス引き下げ(マイナス0.75%への拡大)もあわせて発表されました。
この寝耳に水の発表直後、外国為替市場は機能不全に陥りました。価格提示(クォート)が一時的に消滅し、次に価格がついた時には、それまでの水準から数千pips(ピップス)も乖離した価格でした。市場参加者は注文の執行すらままならず、アルゴリズム取引や自動売買プログラムが誤作動を起こすなど、前代未聞のパニック状態が数時間にわたって継続しました。
ロスカットの機能不全とFX追証・破産の惨劇
このショックが個人投資家や金融機関に与えた最も深刻な打撃は、FX取引における「ロスカットシステムの崩壊」でした。多くの個人投資家は、万が一の相場急変に備えて証拠金を預け入れていましたが、数千pipsというあまりにも一瞬の価格跳ね上がり(ギャップダウン・ギャップアップ)により、証拠金維持率が瞬時に吹き飛びました。
FX会社が自動的に発動するはずのロスカット注文も、買い手が不在の市場では適正価格で約定せず、証拠金を大きく上回るマイナス残高(いわゆる「追証(追加証拠金)」の発生、借金の背負い込み)が続出しました。国内の複数の大手FX会社や海外の著名なブローカー(アルパリUKなど)が巨額の未回収損失(マイナス残高)を抱えて経営破綻に追い込まれ、個人の破産者や法的整理を余儀なくされる事例が相次ぎました。
安全資産フランの神話と、現在への教訓・リスク管理
スイスフランは、スイスの安定した政治体制、強固な財政基盤、低いインフレ率を背景に、世界的な金融危機や地政学リスクが高まった際に買われる「究極の安全資産(セーフヘイヴン)」として長年認識されてきました。スイスフランショック後もその安全資産としての性質自体は失われていませんが、中央銀行の政策次第で通貨がどれほど予測不能な変動を起こすかという教訓を市場に刻みました。
現代の投資家やトレーダーがこの歴史的危機から学ぶべき教訓は、以下の点に集約されます。
- 流動性リスクの過小評価の排除: 中央銀行の介入や政策変更によって、いかに流動性が一瞬で消失するかを常に念頭に置くこと。
- レバレッジの適切なコントロール: どんなに堅固に見えるペッグ制や相場環境であっても、突発的な政策変更で強制ロスカットが間に合わないリスクがあるため、常に過剰なレバレッジを避けること。
- ゼロカットシステムの重要性: 万が一の際に追加証拠金(借金)が発生しない仕組み(ゼロカット)を採用しているかどうかの確認や、資金管理の徹底。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはいつ発生しましたか?
A1:2015年1月15日の夕方(日本時間)に発生しました。スイス国立銀行が事前の予告なしに政策変更を発表したことで、歴史的な大混乱が引き起こされました。
Q2:なぜスイス国立銀行はペッグ制を維持できなくなったのですか?
A2:欧州中央銀行(ECB)が大規模な金融緩和を行う方針を示したことで、ユーロ安圧力が限界を超え、ペッグ制を維持するために無限のフランを発行し続けることが国内経済(インフレ等)にとって耐え難い負担となったためです。
Q3:なぜFXで巨額の借金を背負う人が続出したのですか?
A3:数分間で30%以上も相場が急変したため、FX会社の自動ロスカットシステムが間に合わず、価格がつかないまま注文が約定(スリッページ)した結果、預入証拠金を大きく超えるマイナス残高(追証)が発生したからです。
スイスフランショックは、中央銀行の政策決定がひとたび市場の前提を覆したとき、どれほど強固に見える相場であっても一瞬で崩壊し得るという、金融史における重大なマイルストーンとなりました。投資やトレードにおいて「絶対に安全な値動き」は存在せず、想定外の事態が起きる確率は常にゼロではありません。
現在の複雑なマクロ経済環境において市場に臨む際は、常にレバレッジを抑え、最悪のシナリオ(流動性枯渇やギャップ)を想定した資金管理を徹底することが、自身の資産を守るための最も確実な判断基準となります。