自動車事故に巻き込まれた際、自分に過失がない「もらい事故」などでは、相手側の保険会社との示談交渉を自分で進めなければならないケースが生じます。そんな時に強力な味方となるのが自動車保険の「弁護士費用等特約(弁護士特約)」です。数ある損害保険会社の中でも、ダイレクト型として高いシェアを誇るソニー損保の弁護士特約について、補償内容や気になる保険料、等級への影響、メリット・デメリットを徹底的に解説します。
2026年現在の自動車保険市場においても、予期せぬトラブルから自身の身を守るための弁護士特約の重要性は高まり続けています。他社との違いや実際の利用条件、利用者のリアルな評判を踏まえ、加入すべきかどうかの判断基準を分かりやすくまとめていきます。
ソニー損保の弁護士特約とは?補償内容と対象範囲の基本
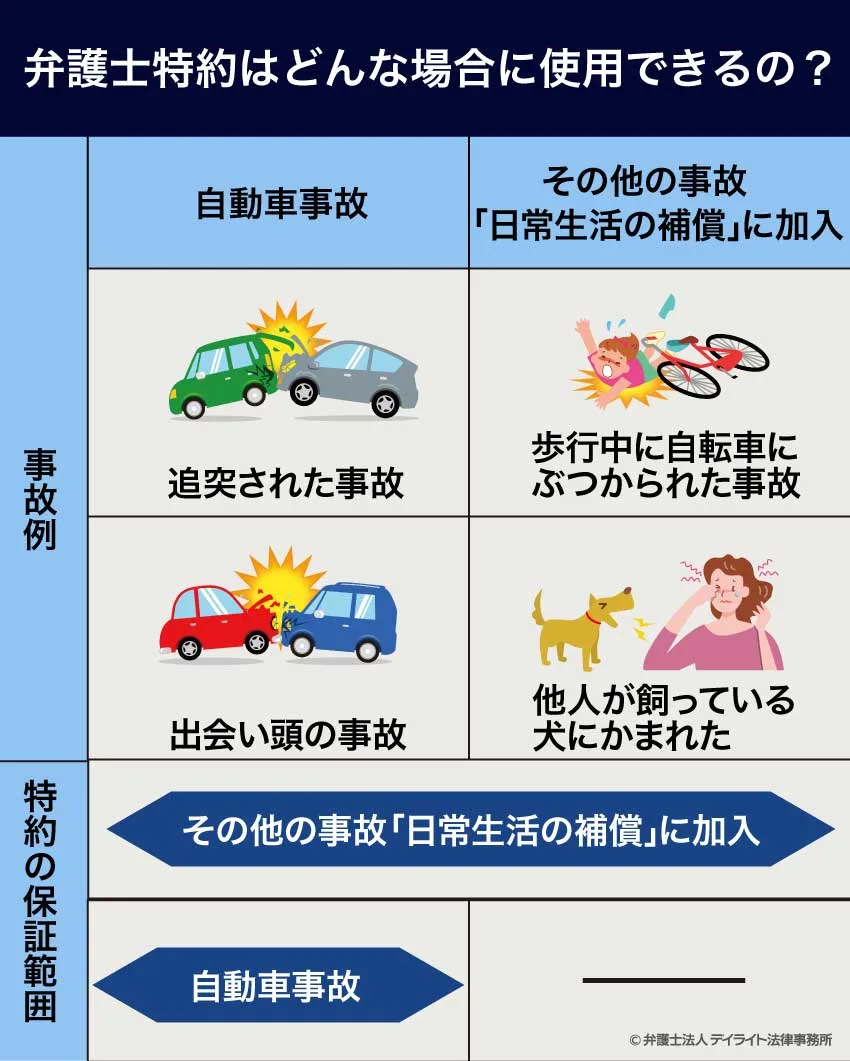
自動車事故の被害に遭った際、相手が任意保険に入っていなかったり、過失割合で揉めたりした場合、個人で相手方と交渉するのは多大な精神的・時間的負担となります。ソニー損保の弁護士特約(正式名称:弁護士費用等特約)は、そのようなトラブルの解決を弁護士に依頼するための費用を補償する特約です。
補償の対象となる主な費用には、弁護士への相談費用(原則10万円限度)や、弁護士への報酬・訴訟費用・仲裁や和解に関する費用(原則300万円限度)が含まれます。これにより、金銭的な負担を気にすることなく、専門家に適正な示談交渉や損害賠償請求を依頼することが可能になります。
また、補償を受けられる対象範囲(家族範囲)についても広いのが特徴です。記名被保険者(おもに契約者)だけでなく、その配偶者、同居の親族、さらに別居の未婚の子どもまでカバーされるケースが多く、日常生活における自動車事故や歩行中の事故など、幅広いシチュエーションで心強い味方となります。
使ったら等級はどうなる?保険料と利用時の仕組み
保険を利用する際に多くのドライバーが最も懸念するのが、「特使を使うと翌年の保険料や等級が下がるのではないか」という点です。結論から言うと、ソニー損保の弁護士特約を使用した場合、原則として翌年のノンフリート等級は下がりません(ノーカウント事故として扱われます)。
物損事故や人身事故において弁護士特約を使ったとしても、事故そのものによる等級ダウンとは異なり、特約の利用自体で保険料が急激に跳ね上がる心配は原則として不要です。ただし、事故の態様によっては元の事故自体で等級が下がるケースがあるため、特約単体での影響と事故自体の影響を混同しないよう注意が必要です。
肝心の保険料については、ソニー損保の基本プランや契約条件によって異なりますが、月々数百円程度の追加負担で大きな安心を買うことができるため、費用対効果(コスパ)の面でも非常に優れたオプションとして知られています。
他社との違いやメリット・デメリットを徹底比較
自動車保険を検討する際、ソニー損保と他の損害保険会社(代理店型や他のダイレクト型)の間でどのような違いがあるのか気になる方は多いでしょう。ここでは、ソニー損保の弁護士特約における明確なメリットと、知っておくべきデメリットを整理します。
| 比較項目 | ソニー損保の弁護士特約の特徴 | 一般的な傾向・留意点 |
|---|---|---|
| 保険料負担 | 月々数百円程度の手頃な追加費用 | 他社ダイレクト型と同水準のリーズナブルな設定 |
| 等級への影響 | 原則として利用しても等級ダウンなし(ノーカウント) | 多くの損害保険会社と同様の仕様 |
| 対象範囲 | 配偶者、同居親族、別居未婚の子まで広くカバー | 家族構成によって他社特約との重複に注意 |
| 利用条件 | もらい事故などの被害事故で法律上の損害賠償請求を行う場合 | 加害者側の過失がゼロまたは相手がいる事故が基本 |
【メリット】最大のメリットは、わずかな保険料の追加で、高額になりがちな弁護士費用を気にせず専門家へ依頼できる点です。特に近年増加している悪質な追突事故や、予期せぬもらい事故に直面した際、精神的なプレッシャーを大幅に軽減してくれます。
【デメリット・注意点】デメリットというよりも注意点として、すでに家族の別の自動車保険や火災保険、クレジットカード等に同様の特約(弁護士費用特約)が付帯している場合、補償が重複して保険料が無駄になってしまう可能性があります(※ただし、実損払いの場合は複数の保険から重複して受け取れないケースもあるため、加入状況の確認が不可欠です)。また、自分に100%の過失がある単独事故などでは利用できないケースが多いため、適用条件を正しく把握しておく必要があります。
実際の事故対応の評判と「つかえない場合」の真実
インターネット上の口コミや評判を見ると、ソニー損保の事故対応や弁護士特約の利用に関して様々な意見が見受けられます。「いざという時にスムーズに弁護士を紹介してもらえて助かった」「示談交渉が難航していたが、特約のおかげで納得のいく解決金が得られた」という高評価がある一方で、「どのようなケースでも使えるわけではないため、事前の説明をしっかり読んでおくべきだった」という声もあります。
特に「弁護士特約がつかえない場合」として代表的なのは、以下のようなシチュエーションです。
- 法令違反や故意、重大な過失によって引き起こされた事故
- 弁護士に依頼する費用対効果が著しく低いと判断される場合(紛争の価額が極端に小さいなど)
- 被害者が損害賠償請求を行わない場合や、相手の所在が完全に不明である場合
ソニー損保のサポートデスクや事故対応の評判については、デジタルネイティブ世代を中心に迅速な連絡体制やアプリを活用した進捗確認が評価されている一方、事故の状況や担当者によって体感が異なるという意見もあり、事前の契約内容の確認と状況証拠の確保が重要となります。
自動車保険に弁護士特約は本当に必要か?
「自分は安全運転だから事故に遭わない」「自動車保険の基本補償だけで十分ではないか」と考えている方も少なくありません。しかし、交通事故の恐ろしいところは、どれほど自分が注意していても、赤信号の無視や前方不注意の車に巻き込まれる「もらい事故」を完全にゼロにすることはできないという点です。
自身に過失がない事故の場合、ご自身の加入している保険会社は相手方との示談交渉を法的に代行することができません(非弁行為に該当するため)。そのため、相手の保険会社と直接やり取りをするか、自費で弁護士を雇う必要があります。ここで弁護士特約に加入していなければ、弁護士費用を全額自腹で負担することになり、示談金で得られるはずの補償が弁護士費用で相殺されてしまう事態も起こり得ます。
こうしたリスクを回避するための「お守り」として、月々わずかなコストで備えられる弁護士特約の必要性は、現代のドライバーにとって非常に高いと言えます。
【ソニー 損保弁護士特約】に関するよくある質問(FAQ)
Q1:ソニー損保の弁護士特約は、他の保険会社の特約と何が違いますか?
A1:基本的な補償内容や限度額(法律相談10万円、弁護士費用等300万円)は一般的な水準に準拠していますが、ソニー損保ならではのリーズナブルな保険料設定や、事故対応のデジタル連携のスムーズさが特徴です。
Q2:家族がすでに別の車で弁護士特約に入っている場合、重複して加入する必要がありますか?
A2:弁護士特約は家族間(配偶者や同居の親族など)で補償の範囲が重複することがあります。重複している場合、一方の特約だけで補償がカバーできるケースがあるため、現在の契約内容を一度見直すことをおすすめします。
Q3:もらい事故で相手が無保険だった場合でも、この特約は使えますか?
A3:相手が任意保険に加入していない無保険車事故の場合でも、法律上の損害賠償請求を相手に対して行うための弁護士費用として、本特約の対象となるケースが一般的です。詳しくはソニー損保の公式案内や契約条件をご確認ください。
ソニー損保の弁護士特約は、万が一の交通事故における法的トラブルから自分や家族を守るために、非常にコストパフォーマンスに優れたオプションです。「使っても等級が下がらない」「幅広い家族の範囲をカバーできる」という大きなメリットがある一方で、自身の他の保険やカード付帯の特約との重複がないかを確認しておくことが賢明な選び方となります。
自動車保険の更新時や新規加入の際は、単に保険料の安さだけで選ぶのではなく、こうした特約の補償内容や利用条件をしっかりと吟味し、自身のライフスタイルやリスク許容度に応じた最適なプランを選択するようにしましょう。