イベントや地域コミュニティ、サークル、各種の任意団体を運営する中で、避けて通れないのがお金の管理と報告です。活動を円滑に進め、メンバーからの信頼を得るために欠かせないのが「収支報告書」の作成ですが、いざ作るとなると「決算報告書や会計報告書との違いは何なのか」「何から書き始めればいいのか分からない」と悩む担当者も少なくありません。
本記事では、収支報告書の基本的な書き方や具体的な記載例をはじめ、決算報告書や会計報告書との違い、そのままダウンロードして使える無料Excelテンプレートの活用法、絶対に覚えておくべき検算式、そして総会で無事に承認を受けるまでの5ステップを分かりやすく解説します。
収支報告書とは?目的と決算報告書・会計報告書との違い
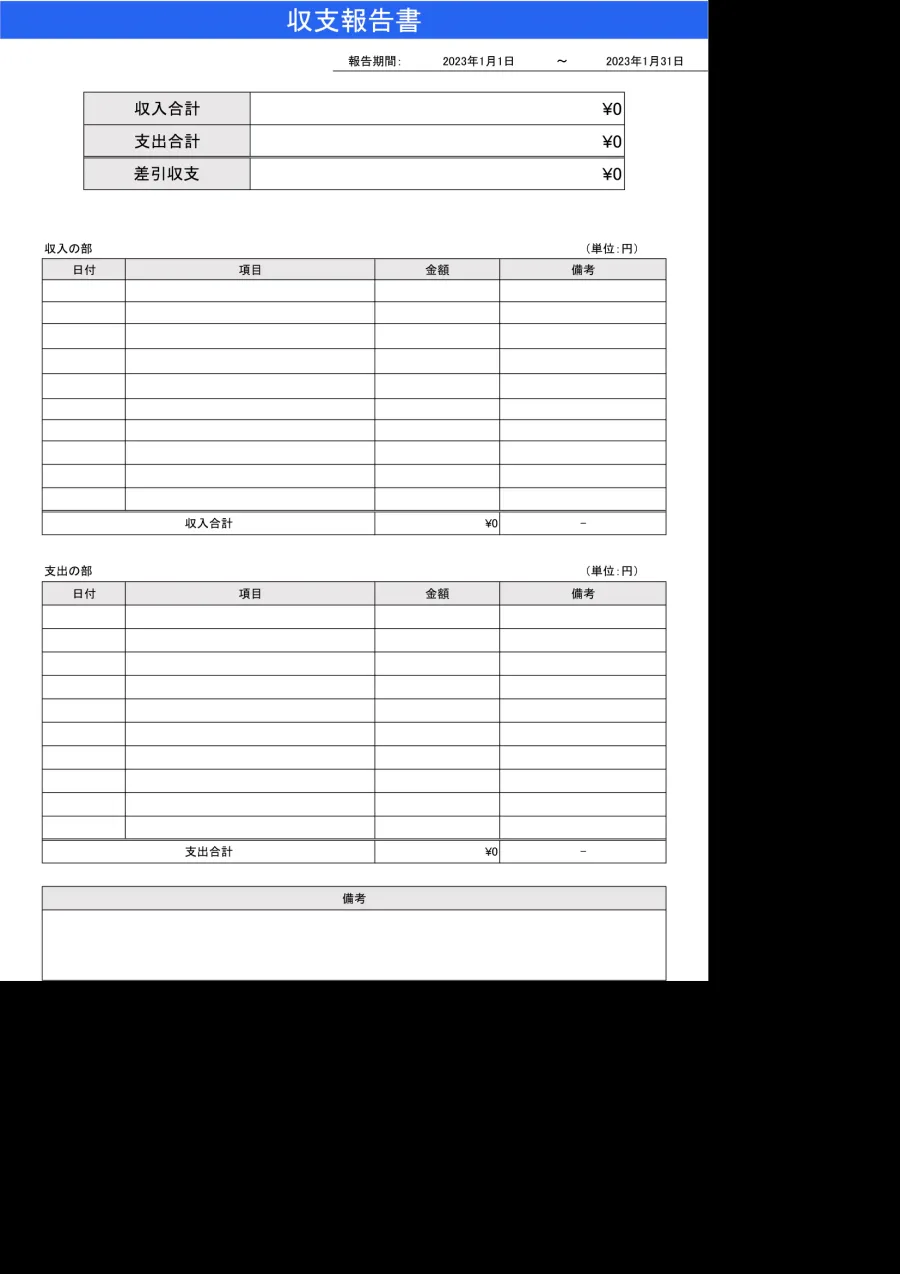
収支報告書とは、ある一定期間(1年間や1イベント、1飲み会単位など)における組織の収入と支出の増減や内訳をまとめた書類です。会費や参加費などの資金がどのように集まり、何に使われたのかを参加者やメンバー全員に正確に開示し、組織運営の透明性を保つために作成されます。
現場や組織によって「収支計算書」「会計報告書」「決算報告書」など、さまざまな名称で呼ばれることがありますが、基本的にはどれも「お金の流れを記録して報告する」という本質的な目的は同じです。ただし、一般的な違いとして、企業などの法人では厳密な会計基準に基づく「決算報告書(貸借対照表や損益計算書など)」が使われるのに対し、サークルやPTA、ボランティアなどの任意団体では、よりシンプルでお金の出入りがひと目でわかる「収支報告書(収支計算書)」が用いられるのが一般的です。
収支報告書の基本的な書き方と記載すべき5つの要素
任意団体の会計報告や収支報告書を作成する際は、必要な要素を漏れなく盛り込むことが重要です。公式な情報や実務上の実態として、収支報告書には主に以下の5つの要素を必ず記載する必要があります。
1. タイトル(表題):何についての報告書なのかを明記します(例:「〇〇サークル 2025年度 収支報告書」など)。
2. 対象期間:いつからいつまでのお金の動きを対象としているのか、具体的な年月日を記載します。
3. 収入の部:会費、寄付金、イベント参加費、前年度からの繰越金などの収入項目と金額を一覧にします。
4. 支出の部:会場費、備品購入費、通信費、謝礼などの支出項目と金額を分類して記載します。
5. 残高・差引(次年度繰越金):総収入から総支出を差し引いた金額であり、実際の現金手許残高や通帳残高と完全に一致している必要があります。
任意団体の会計報告における項目と概要の比較表
組織の規模やイベントの性質によって、記載すべき項目や管理方法は異なります。ここでは、任意団体の会計報告でよく見られる主な要素と特徴を整理して比較します。
| 項目・区分 | 主な内容・具体例 | 作成時のポイント・留意点 |
|---|---|---|
| 前年度繰越金 | 前年(前回)から引き継いだ現金や預金の残高 | 前回の決算報告書の「次年度繰越金」と1円たりともズレていないか確認する。 |
| 収入の部 | 会費、参加費、補助金、寄付金など | 領収書や振込控えと突き合わせ、入金漏れがないように正確に記録する。 |
| 支出の部 | 会場使用費、消耗品費、資料代、諸謝金など | すべての支出に対して必ず領収書やレシートを保管し、宛名や日付を確認する。 |
| 次年度繰越金 | 総収入から総支出を引いた残りの金額 | 実際の銀行口座の残高および手許現金の金額と完全に一致させなければならない。 |
そのまま使える無料Excelテンプレートと便利な検算式
ゼロからフォーマットを作るのは手間がかかるため、freeeをはじめとする各種ビジネスツールやWeb上の無料リソースで提供されている「収支報告書の無料Excelテンプレート」を活用するのが効率的です。Excelやスプレッドシートを使う最大のメリットは、数式をあらかじめ組んでおくことで計算ミスを防げる点にあります。
収支報告書を作成する際、最も重要視されるのが「収入合計 = 支出合計 + 次年度繰越金(または残高)」という厳密な検算式です。とくに、通帳残高や手許現金の実際の額と、帳簿上の数字がぴったり合致しているかを必ず自分の目で照らし合わせる必要があります。セルに「=SUM(範囲)」などの関数を正しく設定し、自動計算される仕組みを作っておくことで、手計算によるケアレスミスを完全に防止できます。
監査から総会で承認を受けるまでの5ステップ
収支報告書は作成して終わりではありません。組織全体の公式な記録として承認を得るためには、適正な手順を踏む必要があります。一般的に、以下の5つのステップに沿って進行します。
ステップ1:下書きと帳票の整理:領収書や請求書を日付順にファイリングし、すべての出入金を帳簿に入力して原案を完成させます。
ステップ2:内部での会計監査:代表者とは別の第三者や、組織内で選任された「会計監査役」が、領収書と報告書の数字が一致しているか、不正や不自然な支出がないかをチェックします。
ステップ3:監査報告の作成と捺印:監査の結果、適正であると認められた場合は「監査報告書」に文例(例:「帳簿および証拠書類を監査した結果、正確かつ適正であることを認めます」など)を記載し、監査役の署名または捺印をもらいます。
ステップ4:総会(または定例会)での提出と説明:総会の場でメンバーに向けて収支報告書および監査報告を提示し、お金の使途について説明を行います。
ステップ5:承認と保存:参加者からの質疑応答を経て過半数の賛成(または組織の規約に基づく承認)を得た時点で正式に成立し、次年度以降のために大切に保管します。
【収支報告書】に関するよくある質問(FAQ)
Q1:領収書を紛失してしまった支出がある場合、どのように記載すればよいですか?
A1:原則としてすべての支出に領収書やレシートが必要ですが、やむを得ず紛失した場合は、出金伝票などを自分で作成し、支払った日時、金額、宛先、理由を詳細に書き留めて代わりの証拠書類として保管・対応します。
Q2:イベントの収支報告書は、イベント終了後どれくらいの期間内に作成・提出すべきですか?
A2:記憶が新しく、関係者の確認がスムーズに行えるよう、イベント終了後から遅くとも1〜2週間以内には作成し、速やかに監査や参加者への報告を行うのが理想的です。
Q3:前年度からの繰越金がマイナス(赤字)になっている場合はどうすればいいですか?
A3:前年度の赤字を引き継いでいる場合は、繰越金をマイナスとして収入の部に記載するか、赤字補填の補足説明を注記として添え、現在の財務状況がメンバーに正確に伝わるように透明性を高める必要があります。
収支報告書は、単なる数字の羅列ではなく、組織の活動が健全に行われていることを証明し、メンバーからの信頼を維持するための極めて重要なコミュニケーションツールです。決算報告書や会計報告書との違いを正しく理解し、無料のExcelテンプレートや適切な検算式を活用することで、作業負担を大幅に軽減することができます。
日頃からの領収書管理を徹底し、監査から総会の承認に至るまでの正しいステップを踏むことで、誰からも信頼される透明性の高い組織運営を実現していきましょう。