2026年現在、SNSやインターネット上において「宗教法人はすべての税金が完全に免除されていて不公平ではないか」という議論や疑問が度々取り沙汰されています。お賽銭やお布施といった宗教活動に伴う収入が無税であることは広く知られていますが、果たして実際の税制や法律上の仕組みはどのようになっているのでしょうか。
本記事では、宗教法人をめぐる税金の法的根拠から、駐車場経営などの収益事業にかかる法人税や消費税、固定資産税の具体的な仕組み、世間で噂される誤解の真相まで、信頼性の高い公的データや法制度に基づいて徹底的に解説します。
宗教法人の税金はすべて非課税という噂の真相とは
「宗教法人は一切税金を払っていない」というイメージを持つ人は少なくありませんが、これは事実ではありません。正確には、宗教法人の活動すべてが無税というわけではなく、活動の性質に応じて課税されるものとされないものが明確に区分されています。
税法上の扱いは公益法人等(法人税法別表第二)に位置づけられており、営利を目的としない非営利団体(収支相償)としての性質を持っています。文部科学大臣や都道府県知事が所轄庁となり、社会的な公共性や信者の心の拠り所としての役割が認められていることから、宗教の根幹に関わる部分に対して優遇措置が講じられているのが実態です。
お布施や賽銭が免除される法的根拠と非課税の仕組み
信者から寄せられるお布施、お賽銭、戒名料、祈祷料、さらにはお守りや御朱印の授与に伴う金銭などは、宗教的儀式や布教活動の一環として扱われます。これらは事業所得や営利活動による収益とはみなされないため、法人税法上の非課税所得となっています。
第134回通常国会における文化庁長官の答弁でも、「超自然的なものへの信仰があり、それを信じる者が信者になり、信者の心の拠り所になるということで、公益性が認められる」という趣旨が示されています。この公益性の認定こそが、宗教活動に関わる金銭が課税対象外となる最大の法的根拠です。
駐車場経営や物販などの収益事業にかかる法人税
宗教法人がすべて非課税であるという誤解を生む一因として、事業の全貌が一般に伝わりにくい点が挙げられます。しかし、法人税法では宗教法人が行う事業のうち、社会一般の営利企業と競合するような事業を「収益事業」として定めています。
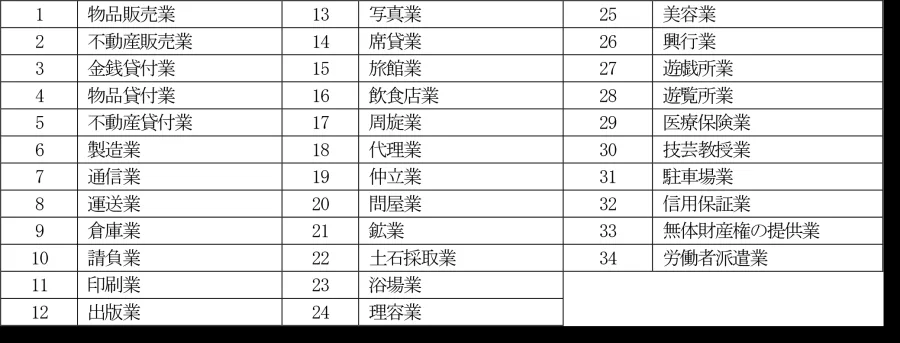
具体的には、法律で定められたいわゆる34の事業(物品販売業、不動産貸付業、駐車場業など)に該当するものについては、宗教活動の一環であっても一般企業と同様に法人税が課されます。得られた利益は「内部留保」として蓄財するのではなく、宗教活動や公益目的の維持に還元されることが大切ですが、事業自体で発生した所得にはしっかりと税率が適用されます。
ここで、宗教法人の主な収入源と、それぞれの課税・非課税の区別をわかりやすく比較表にまとめます。
| 収入・資産の種類 | 該当する具体例 | 税法上の区分 | 課税・優遇の仕組み |
|---|---|---|---|
| 宗教活動収入 | お布施、お賽銭、祈祷料、戒名料 | 非課税 | 信者の信仰に基づく宗教的儀式であり営利目的がないため対象外 |
| 宗教用資産 | 本堂、礼拝堂、境内地、僧侶の居住用建物(一部) | 固定資産税等 非課税 | 宗教活動の用に直接供される土地・建物は公共施設に準じて免除 |
| 収益事業(土地) | 境内地の貸付、月極駐車場、コインパーキング経営 | 法人税・固定資産税 課税 | 法が定める34事業に該当する場合、一般企業と同等の税率が適用 |
| 収益事業(物販) | 一般的なお土産の販売、カフェ経営、不動産賃貸業 | 法人税 課税 | 営利企業と競合する事業から得られた所得には法人税が課される |
固定資産税や消費税のルールはどうなっているのか
法人税だけでなく、固定資産税や消費税についても厳格なルールが存在します。固定資産税においては、宗教法人が所有する境内地や本殿、礼拝堂など、宗教の用に直接供されている土地や建物(宗教用資産)については免除される特例措置があります。
一方で、その境内地であっても駐車場として一般に貸し出されていたり、収益事業の店舗として使用されていたりする場合は、宗教用資産としての免除対象から外れ、通常の固定資産税が課税されます。また、消費税に関しても、お布施や御賽銭などは対価性がない「寄付金」扱いのものは不課税ですが、物品の販売や有料の展覧会入場料など、対価を得て行う取引については原則として課税の対象となります。
実態と法執行:不透明な噂が生まれる背景
「宗教法人は税金逃れの温床になっているのではないか」という批判や噂が絶えない背景には、財務情報の開示基準や、収益事業と宗教活動の境界線の判断の難しさがあります。一般企業に比べると外部から経営実態やお金の流れが透けて見えにくいため、一部の不祥事や過度な優遇のイメージが全体の印象を形作ってしまっている側面があります。
しかし、所轄庁による監督や税務当局の監査は厳格に行われており、収益事業の申告漏れや宗教活動を装った脱税行為が発覚した場合には、追徴課税や法人格の解散命令請求といった重い法的処分が下されるケースも存在します。実態としては、法と制度の枠内で厳しく管理されているのが現実です。
【宗教法人税金】に関するよくある質問(FAQ)
Q1:宗教法人であれば、どんなお金をもらっても税金がかからないというのは本当ですか?
A1:いいえ、本当ではありません。お布施やお賽銭といった宗教活動に伴う収入は非課税ですが、駐車場経営や物品販売などの「収益事業」によって得た利益には、一般企業と同様に法人税が課されます。
Q2:境内地や本堂の固定資産税が免除されるのはなぜですか?
A2:境内地や礼拝堂などは公共施設としての側面を持ち、信者の心の拠り所や地域の文化的・歴史的遺産としての公益性が認められているため、地方税法により固定資産税が免除されています。ただし、収益事業に使われている部分は対象外となります。
Q3:宗教法人が納めるべき税金を申告しなかった場合、どのような罰則がありますか?
A3:収益事業を行っているにもかかわらず適切に申告・納税を行わなかった場合、一般の企業と同様に税務調査による修正申告、重加算税や延滞税などのペナルティが課されます。悪質な場合は、所轄庁による法的措置の対象となります。
宗教法人の税金をめぐる議論は、感情的な不公平感だけで語られがちですが、実際には法律上の「公益性」と「収益事業の区分」という明確な境界線に基づいて制度が成り立っています。お布施や賽銭が非課税とされる法的根拠が存在する一方で、事業活動に対する課税や固定資産税の例外規定など、多角的なルールが適用されている点を正確に把握が必要です。
ネット上の断片的な噂やイメージに惑わされず、客観的な事実と法制度の仕組みを知ることで、宗教法人を取り巻く社会的な実態を冷静に見極めることができるでしょう。