日本国内の中小企業金融を支える政府系金融機関の一つである商工組合中央金庫(商工中金)を巡り、インターネット上やビジネスパーソンの間で「商工中金やばい」というキーワードが検索されることがあります。業績や民間移管の動向、融資審査の厳しさ、さらには過去の不祥事や危機対応業務の記憶などが入り交じり、不安や誤解を抱えている経営者やビジネスパーソンも少なくありません。
本記事では、商工中金を取り巻く現状の業績、民間移管の背景、実際の評判、そして利用時のメリット・デメリットについて、客観的な事実とデータに基づき徹底的に解説します。
商工中金とはどのような金融機関か?その設立背景と役割
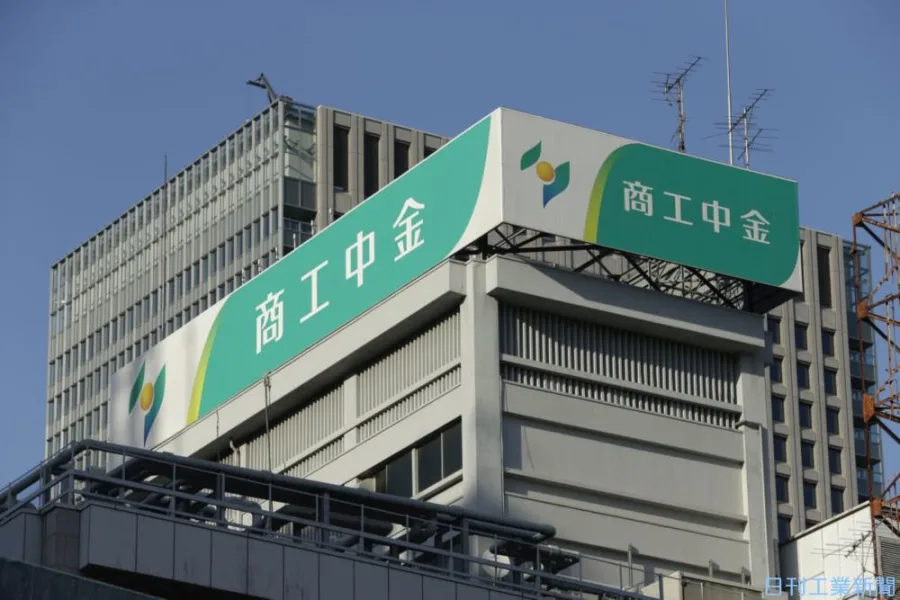
商工中金は、1936年に制定された「商工組合中央金庫法」に基づき設立された政府系の金融機関です。一般的な都市銀行や地方銀行とは異なり、中小企業等協同組合やその構成員である中小企業に対して、円滑な資金供給を行うことを最大の目的として作られました。
戦後日本の高度経済成長期から今日に至るまで、景気変動や災害、パンデミックなどの危機時には、政府のセーフティネットの受け皿として極めて重要な役割を果たしてきました。特に「危機対応業務」を通じて、中小企業が資金繰りに窮した際に特別融資を実行するなど、日本の産業基盤を下支えするインフラとしての機能を持っています。
「商工中金やばい」と言われる噂の真相と4つの主な理由
インターネット上で「商工中金やばい」と検索される背景には、いくつかの歴史的経緯、構造的な変化、そしてネット特有の誇張表現が絡み合っています。ここでは、その主な要因を4つの視点から紐解きます。
第一の理由は、過去に発覚した不祥事とガバナンスへの懸念です。2017年に危機対応融資を巡る不正受給問題が発覚し、金融庁から業務改善命令を受けるなど、組織のガバナンスに対する信頼が大きく揺らいだ時期がありました。この強いインパクトが、現在でも「やばい組織」というネガティブな検索ワードとして残存し続けています。
第二の理由は、完全民営化および政府保有株式の売却に向けた動きです。商工中金は長年「政府系」としての絶対的な安心感を背景に融資を行ってきましたが、完全民営化(民間移管)の議論が進むにつれ、「本当にこれまで通りの手厚い支援や優遇が受けられるのか」「組織の性質が変わってしまうのではないか」という利用者の不安感に繋がっています。
第三の理由は、融資審査の厳格さと利用要件のハードルです。商工中金は誰でも自由に口座開設や融資を受けられるわけではなく、原則として対象となる中小企業組合の会員であることが大切です。また、公的性格を持つ機関であるため、近年のコンプライアンスや審査基準の厳格化により、「思っていたよりも融資のハードルが高い」「審査に時間がかかる」と感じる利用者の声がネガティブな評判として拡散される傾向にあります。
第四の理由は、ネットスラング的な誇張と検索サジェストの連鎖です。SNSや匿名掲示板では、個別の不満やセンセーショナルな見出しが誇張されて広がりやすく、実際の経営実態や業績とは無関係に「やばい」という言葉が一人歩きしやすい構造があります。
商工中金を取り巻く民営化の背景と現在の動向
商工中金の民間移管は、国の財政健全化や官民の役割分担見直しの流れの中で長年にわたり議論されてきた重要テーマです。かつては完全民営化に向けた法改正が行われ、政府保有株式の売却が進められてきました。
しかし、近年の相次ぐ経済ショックや中小企業を取り巻く経営環境の急激な変化(物価高騰、円安、人手不足など)に対応するため、中小企業金融におけるセーフティネットの重要性が再認識されています。そのため、単純な「完全民営化による切り捨て」ではなく、中小企業支援という公共的使命をしっかりと担保しつつ、健全な財務基盤と効率的な運営を両立させる方向で慎重に制度設計と運用が進められています。
現在においても、政府からの信頼や資本的結びつきは完全に消滅したわけではなく、いざという時の危機対応機能は維持されています。したがって、「明日突然破綻する」といった類いの経営危機にあるわけではありません。
商工中金の業績と安全性:実際の財務状況を読み解く
組織の安全性を評価する上で、業績や財務健全性は最も客観的な判断材料となります。商工中金は、中小企業に対する安定的な資金供給を使命としているため、一般的な民間メガバンクとは異なる収益構造を持っています。
| 評価・比較項目 | 商工中金の現状・特徴 | 民間メガバンクとの違い |
|---|---|---|
| 設立・性格 | 特殊会社(政府が出資に関与) | 完全な民間株式会社 |
| 主要顧客 | 中小企業、小規模事業者、協同組合 | 大企業、中小企業、一般個人 |
| 安全性・信頼性 | 政府系としてのセーフティネット機能と高い信用力 | 自己資本比率や市場評価に基づく経営 |
| 融資の特徴 | 長期安定資金、セーフティネット貸付、特別金利 | 多様な商業ローン、スピード重視 |
財務データや公式発表によると、商工中金は過去の不祥事以降、内部管理体制やコンプライアンスの徹底、リスク管理の高度化を強力に推し進めてきました。その結果、業務の健全性は大きく改善されており、金融機関としての破綻リスクや安全性に関する懸念は、公的な監督のもとで適切にコントロールされています。
商工中金を利用するメリットとデメリット
実際に中小企業の経営者が商工中金を利用する際には、他の都市銀行や地方銀行、信用金庫とは異なる明確なメリットとデメリットが存在します。
利用する主なメリット第一に、景気変動や社会的な危機に強い融資メニューが挙げられます。セーフティネット貸付や、政府の政策に連動した特別金利が適用される融資制度など、中小企業にとって心強いセーフティネットが用意されています。
第二に、長期的な視点に立った伴走型支援です。短期的な業績だけでなく、企業の事業基盤や地域経済への貢献度を総合的に評価して融資判断を行う傾向があり、景気が冷え込んでいる時期でも安定した資金調達パートナーとなり得ます。
利用する際のデメリット・注意点第一に、利用資格の制約と手続きの手間があります。前述の通り、原則として組合組織への加入が必要となるほか、提出書類や審査プロセスが非常に厳格で時間がかかるケースが多いです。
第二に、通常の商業銀行と比較した柔軟性の違いです。保証人や担保の条件、あるいは融資実行までのスピード感を重視する企業にとっては、メガバンクやネット銀行のほうがスムーズに感じられる場合もあります。
【商工中金やばい】に関するよくある質問(FAQ)
Q1:商工中金が破綻したり、預金が引き出せなくなったりするリスクはありますか?
A1:商工中金は特殊会社として設立され、中小企業金融における重要なインフラを担っています。過去の不祥事以降はガバナンスやコンプライアンスの刷新が図られており、国による関与や監督のもとで運営されているため、通常の民間金融機関と同様に預金保護の仕組みなども整備されており、突然の破綻リスクを過度に恐れる必要はありません。
Q2:一般の企業でも誰でも商工中金から融資を受けることはできますか?
A2:誰でも自由に利用できるわけではありません。商工中金は中小企業等協同組合の会員やその構成員である中小企業を主な対象としています。そのため、利用を希望する場合は、対象となる組合への加入や、規定の条件を満たしているかどうかの確認が必要となります。
Q3:民間移管が進むと、中小企業への融資条件や金利はどう変わりますか?
A3:完全民営化や政府保有株式の売却が進んでも、中小企業支援という基本的な政策的役割や危機対応業務の重要性は法制度上も配慮されています。ただし、今後はより一層の収益性や効率性が求められるため、融資先の選別やリスクに応じた金利設定がこれまで以上に厳格に行われる可能性があります。
「商工中金やばい」という噂の多くは、過去の不祥事の記憶や、民間移管に伴う組織の変化に対する漠然とした不安、そして厳格な審査基準に対する現場の戸惑いなどが誇張されて広がったものです。
実際には、組織のガバナンスは厳しく見直され、中小企業向けのセーフティネット金融機関として堅実な運営が続けられています。自社の資金調達戦略において商工中金を活用すべきか、あるいは他の民間金融機関をメインに据えるべきかは、企業の規模、業種、必要とする資金の性質(長期安定資金か、機動的な運転資金か)、そして組合員資格の有無を総合的に勘案して判断することが、経営上の失敗を防ぐための確実な基準となります。