2026年現在、SNSやインターネット上で度々議論の的となる「住民税非課税世帯」の優遇措置を巡り、「なぜ多額の預貯金や不動産を持つ高齢者が非課税になるのか」「若年層や子育て世代との間に不公平感があるのではないか」といった疑問の声が多く寄せられています。世間一般の「お金持ち=高収入・資産家」というイメージと、税制上の「住民税非課税世帯=所得が一定以下」という定義の間には、制度設計に起因する大きなギャップが存在します。
本稿では、住民税非課税世帯に該当する人々の中に「実は金持ち」と言われる世帯が存在する構造的な理由や、金融資産や持ち家が判定対象から外れる仕組み、そして2026年の見直し動向や世論の不公平感の真相について、専門的な視点から分かりやすく紐解いていきます。
住民税非課税世帯とは何か?基本の判定基準と仕組みを解説
住民税非課税世帯とは、その名の通り、市区町村民税(均等割・所得割)の双方が課されない世帯全体のことを指します。このステータスに該当すると、国民健康保険料の軽減措置や医療費・介護費の自己負担上限額引き下がり、さらには各種給付金の支給対象となるなど、手厚い行政支援や優遇措置を受けられるようになります。
判定基準の仕組みは自治体や世帯の居住地(市区町村の等級)によって若干異なりますが、基本的には「前年の1年間の所得」が基準となります。会社員であれば給与所得、年金受給者であれば公的年金等の収入から公的年金等控除や基礎控除などを差し引いた後の「所得金額」が、自治体が定める基準額を下回っているかどうかが厳しく審査されます。
ここで重要なのは、この判定基準があくまでも「1年間のフローとしての所得」に焦点を当てており、個人のこれまでの蓄えである「ストック(預貯金や保有資産)」を直接的かつ一律に勘定に入れない点にあります。この仕組みこそが、「年金暮らしで生活に余裕があるように見えるのに住民税が非課税になる」という現象を生み出す最大の要因となっています。
なぜ「金持ち」と言われるのか?高齢者世帯や資産保有者が非課税になる理由
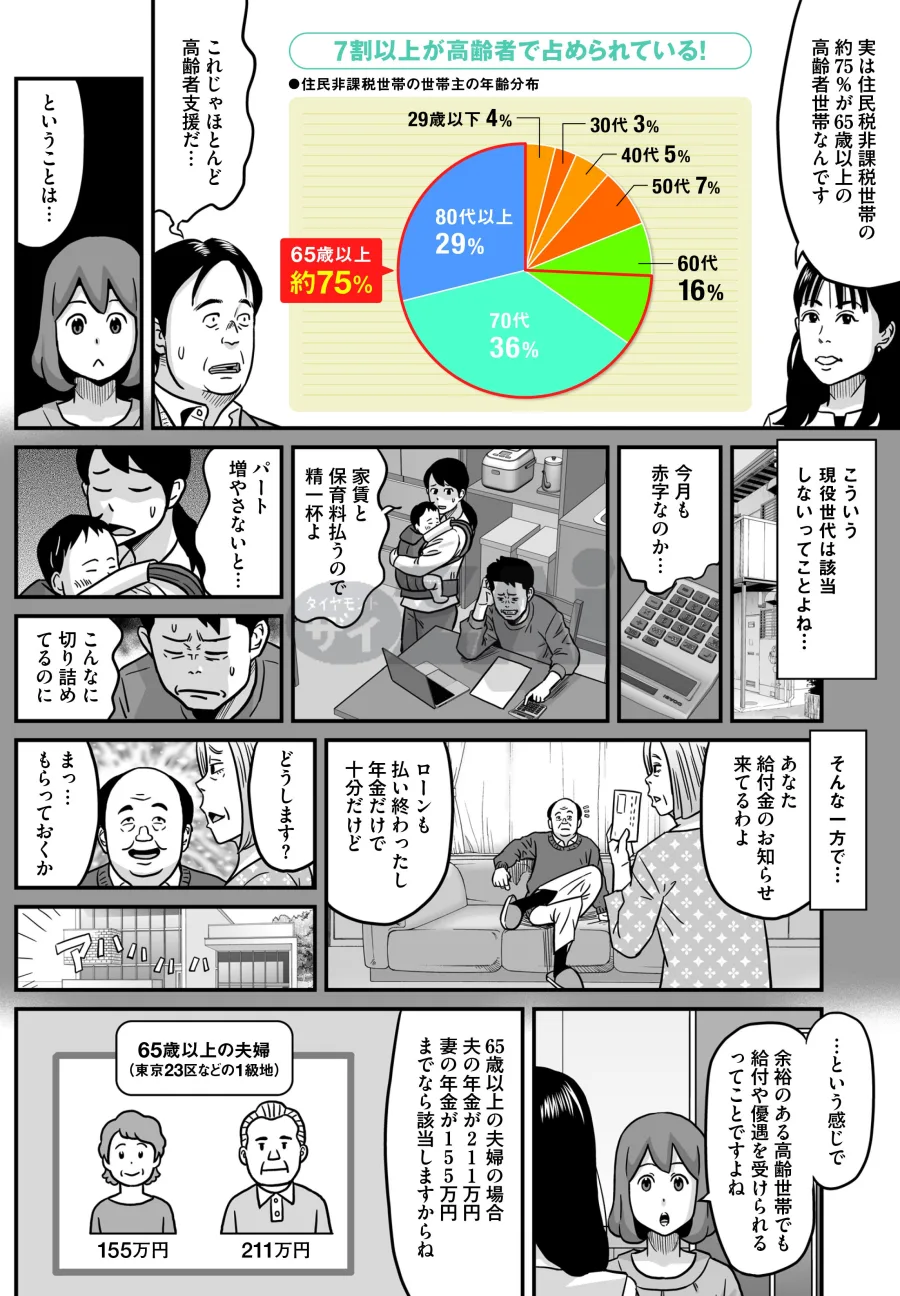
街の声やネット上の議論において、「住民税非課税世帯=お金持ちの高齢者」という図式が語られる背景には、日本の高齢者層が持つ資産構造の偏りが深く関わっています。日本銀行などの統計データが示す通り、日本の個人金融資産の過半数は60代以上のシニア層が保有しています。
リタイア世代である高齢者の多くは、現役時代に築き上げた一戸建てなどの「持ち家」を所有し、数千万円規模の「預貯金」を銀行口座に残しているケースが珍しくありません。しかし、退職後は給与所得がゼロになり、主な収入源が「公的年金」のみへと移行します。
公的年金受給者の場合、高齢者向けの特別控除(公的年金等控除)が適用されるため、例えば単身の高齢者であれば年金収入が年間約155万円程度(65歳未満・以上で変動あり)までであれば所得がゼロ、あるいは非課税基準内に収まります。結果として、莫大な金融資産や不動産を保有しているにもかかわらず、直近の所得が低いという理由で住民税非課税世帯に該当してしまうため、「実質的な金持ち優遇ではないか」という批判や疑問が生じるのです。
金融資産が住民税非課税の対象外とされる仕組みと背景
「なぜ預貯金が考慮されないのか」という疑問に対しては、税務行政上の実務的な限界と社会的背景が存在します。日本全国のすべての自治体が、住民一人ひとりのすべての銀行口座の残高や株、投資信託などの金融資産をリアルタイムで正確に把握・調査することは、プライバシーの保護や膨大な事務コストの観点から極めて困難とされています。
もし全世帯の金融資産を厳密に調査して課税や判定の基準に組み込もうとした場合、行政側のコストが税収増を上回るおそれがあり、また高額な資産を持つ層を特定するための網羅的なマイナンバー活用や資産フリーズの法整備には慎重な議論が伴います。このため、税制の公平性と徴税コストのバランスを考慮した結果、所得税や住民税の課税・非課税の判定は、主に所得証明書や確定申告・年末調整で把握できる「所得」を基準に運用され続けてきました。
住民税非課税世帯の優遇措置と不公平感と言われる理由の真相
住民税非課税世帯に対しては、物価高騰対策や生活支援の観点から臨時特別給付金が支給されることが多く、ニュースなどで「住民税非課税世帯に一世帯あたり数万円を給付」という発表がなされるたびに、現役世代や子育て世代からの反発が大きくなります。
現役世代は、共働きであっても世帯年収の基準が厳しく設定されていたり、各種控除が縮小されたりする中で、高い住民税や社会保険料を毎月天引きされています。その一方で、多額の預貯金や持ち家があり、実際の生活に困窮していない高齢者世帯が給付金の受給対象となるケースがあるため、「本当に支援が必要な人に届いていない」「不公平感が大きすぎる」という声があがるのは当然の構造といえます。
以下の比較表は、現役世代・子育て世帯と、資産を保有する高齢者世帯における収入・資産の特性と住民税非課税判定の関係を整理したものです。
| 世帯の属性 | 主な収入源・資産状況 | 住民税非課税の判定傾向 | 社会通念上の不公平感の要因 |
|---|---|---|---|
| 現役・子育て世帯 | 給与所得がメイン。住宅ローンや教育費の負担が大きい。 | 共働き等で世帯年収が基準を超えるため、課税世帯になりやすい。 | 税・社会保険料の負担が重く、給付金の恩恵を受けにくい。 |
| 資産保有・高齢者世帯 | 公的年金がメイン。多額の預貯金や持ち家を保有。 | 年金収入が控除額以内に収まるため、非課税になりやすい。 | 資産があるにもかかわらず、各種給付金や優遇の対象になる。 |
2026年における住民税非課税世帯の見直しと今後の動向
こうした状況を受け、2026年現在、政府や各自治体では住民税非課税世帯を対象とした一律の支援策や判定のあり方に対する見直しの議論が活発化しています。
従来の「所得ベース」の判定だけでなく、マイナンバー制度の普及やデジタル化の進展を背景に、今後は保有資産(金融資産など)をどこまで判定や給付のスクリーニングに反映させるべきかという具体的な法改正や運用変更に向けた検討が進められています。単に困窮者を救済するという本来の目的に立ち返り、本当に支援が必要な低所得層と、資産はあるが所得が低い層を適切に切り分ける仕組みづくりが、今後の税制改革における重要な焦点となっています。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:預貯金が1,000万円以上あっても住民税非課税になることは本当にありますか?
A1:はい、実際にあります。住民税の非課税判定は前年の「所得(年金収入から控除を引いた額など)」に基づいて行われるため、銀行預金やタンス預金などの金融資産の額は直接考慮されない仕組みになっているためです。
Q2:持ち家がある高齢者は自動的に課税世帯になりますか?
A2:いいえ、自動的に課税世帯になるわけではありません。持ち家(不動産)を所有していること自体は住民税の非課税判定に影響を与えず(固定資産税は別途課税されますが)、あくまで世帯の所得金額が基準を下回っているかどうかが判断材料となります。
Q3:なぜ国は金融資産を非課税判定の基準に入れないのですか?
A3:全国民のすべての預貯金口座や株などの資産残高を正確に把握・調査することが、行政コストやプライバシー保護の観点から極めて難しいためです。ただし、不公平感を解消するため、近年の給付金支給などでは資産保有状況に応じた見直しの議論が続けられています。
住民税非課税世帯に「金持ち」が存在するという現象は、日本の税制が「フローの所得」を主軸に判定している仕組みと、高齢者層に富が集中している社会構造のギャップが生み出した必然的な結果と言えます。
表面的な基準だけで支援を行うことに対する現役世代の不公平感や疑問は根強く、2026年以降も制度の公平性を高めるための見直しや議論は避けられません。今後は、単なる所得制限の枠組みを超えて、真に支援を必要としている人々へ確実に手が届くような、時代の実情に即した持続可能な福祉・税制のアップデートが求められています。