日常生活の中でふと耳にする「不慮の事故」という言葉ですが、具体的にどのような事象が該当するのか、法律上の位置づけや生命保険の適用範囲を含めて正確に把握している人は意外と少ないのが現状です。予期せぬトラブルや突然の悲しみに直面した際、保険金の請求や行政手続きで戸惑わないためにも、その正しい知識を備えておくことが重要です。
本記事では、不慮の事故の定義から病死との決定的な違い、厚生労働省の統計データに基づく実態、さらには傷害特約や保険金請求における判断基準まで、専門的な視点からわかりやすく紐解いていきます。
不慮の事故とは何か?法律上の定義と日常生活における位置づけ
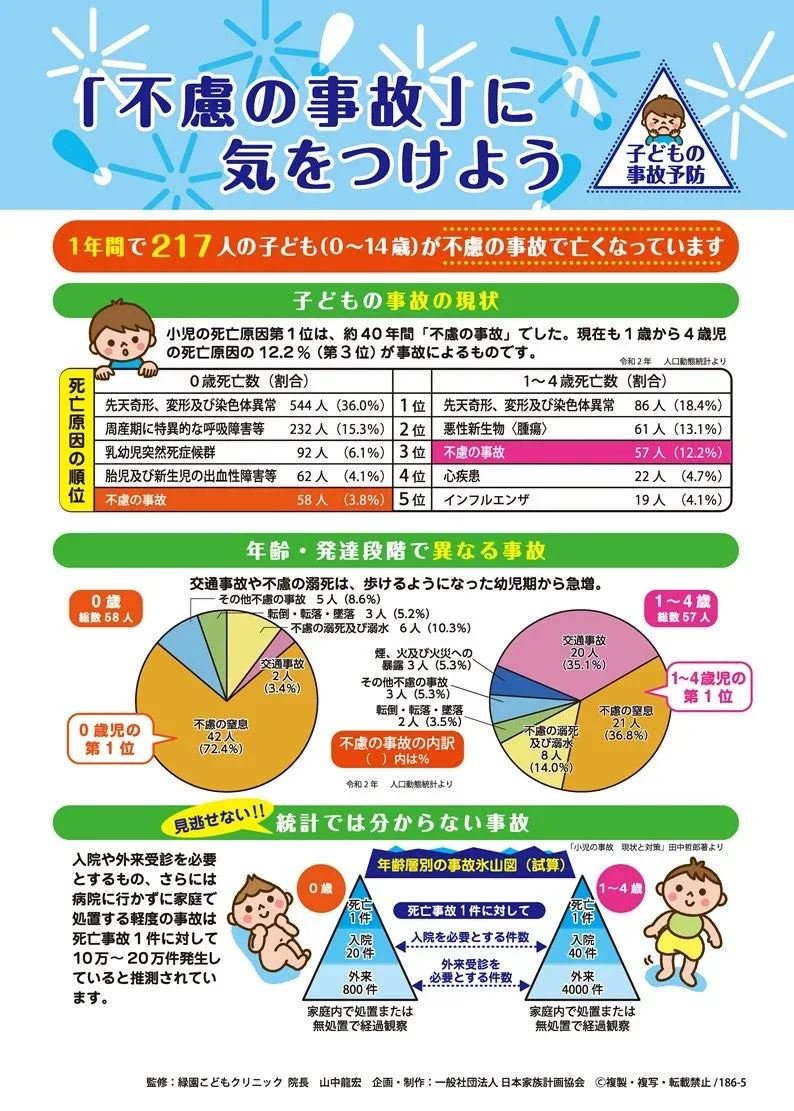
「不慮の事故」という言葉は、文字通り「予想していなかった不運な事故」を意味しますが、法律や医療、そして生命保険の契約においては、より厳密な定義が存在します。日常用語としては、交通事故、転倒、溺水、不慮の災害など、自らの意志とは無関係に外から加わった力によって身体に損害を負う事象全般を指して使われます。
一方で、法律上の扱いとしては、故意や重大な過失に基づかない突発的な事象であることが前提となります。例えば、自ら危険を冒す行為や自殺などは、いくら予期せぬ結果であったとしても不慮の事故には該当しません。このように、「外来性(原因が身体の外部にあること)」「偶然性(予期しないこと)」「突発性(急激に発生すること)」の3つの要素が揃っているかどうかが、不慮の事故を判断する上での根本的な基準となります。
病死と不慮の事故死の決定的な違いと境界線
生命保険や死亡保険の文脈において最も重要となるのが、「病死」と「不慮の事故死」の区別です。私たちが日常生活を送る中で命を落とす原因は大きく「内因死(病死など)」と「外因死(事故死など)」に大別されます。両者の違いを明確に理解することは、保険金の受給や補償内容を精査する上で不可欠です。
病死は、体内の細胞の異常や生活習慣病、感染症など、身体内部の原因によって引き起こされる死亡を指します。これに対し、不慮の事故死は交通事故や転落、急性中毒などの外的な物理的要因が直接の死亡原因となります。ただし、実務上では判断が難しいケースも存在します。例えば、自動車の運転中に脳梗塞や心筋梗塞といった突発的な病気が原因で意識を失い、そのまま電柱に衝突して死亡した場合、事故による外傷で亡くなったのか、病気が主たる原因なのかによって、病死と事故死の扱いが分かれることがあります。
| 比較項目 | 不慮の事故死(外因死) | 病死(内因死) |
|---|---|---|
| 主な原因 | 交通事故、転倒、溺水、中毒などの外的要因 | がん、心疾患、脳血管疾患などの体内要因 |
| 発生の性質 | 突発的・外来的な偶然の事由による | 体内の機能低下や疾患の進行による |
| 保険上の適用 | 災害死亡保険金や傷害特約の対象となる場合が多い | 通常の死亡保険金の対象となる(特約は原則適用外) |
| 判断の基準 | 警察の検視、死体検案書、事故証明書などが必須 | 医師による死亡診断書に基づく |
厚生労働省の統計データから読み解く不慮の事故の実態
厚生労働省が発表している人口動態統計などの公的データによると、我が国における死亡原因のうち、不慮の事故は上位に位置する重要なテーマです。特に高齢化が進む現在は、若年層の交通事故だけでなく、高齢者における家庭内での不慮の事故が大きな割合を占めています。
統計上、家庭内で発生する不慮の事故としては、階段からの転落、浴槽内での溺水やヒートショックに関連する事故、誤嚥(ごえん)による窒息などが多く見られます。これらは単なる「不運な出来事」として片付けられるだけでなく、住環境の整備や日常の注意喚起によって予防可能なリスクとしても捉えられています。公的統計を分析することで、どの年齢層においてどのような事故が多いのかが明確になり、社会全体での安全対策の指針となっています。
生命保険・死亡保険における不慮の事故と保険金の関係
生命保険や傷害保険に加入する際、「不慮の事故」というキーワードは保障内容や保険金額を大きく左右する重要な要素となります。多くの生命保険商品では、通常の死亡保険金とは別に、不慮の事故や所定の伝染病によって死亡した場合に上乗せして給付金が支払われる「災害死亡保険金」や「傷害特約」が用意されています。
この特約が適用される場合、通常の死亡保険金に比べて受取額が数倍になるケースもあり、遺族の経済的負担を軽減する大きな支えとなります。しかし、保険会社が保険金を支払う際には、その死因が本当に約款上の「不慮の事故」に該当するかどうかを厳格に審査します。そのため、単に家族が「事故だと思った」という主観的な理由だけでは認められず、公的な機関が発行する書類や客観的な証拠が欠かせないとなります。
保険金請求における判断基準とリアルな実態
不慮の事故として保険金を請求する際、保険会社や鑑定機関は、死因と事故の因果関係を徹底的に調査します。ここで問題となるのが、事故と死亡の間にタイムラグがある場合や、持病と事故が複合的に絡み合っている場合です。
例えば、軽い交通事故に遭った後に持病が悪化して亡くなった場合、事故が直接の致命傷であると証明できなければ、保険会社との間で「不慮の事故死」か「病死」かを巡る議論が生じることがあります。こうしたトラブルを防ぐためにも、事故が発生した際には直ちに警察に連絡して事故証明書を取得し、医師による診断書や死体検案書に正確な外因が記載されるよう確認することが、円滑な保険金請求のための極めて現実的な対策となります。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:自宅での転倒や入浴中の事故は不慮の事故に含まれますか?
A1:はい、自宅内での転倒による頭部外傷や、入浴中の不慮の溺水・窒息などは、外来の偶発的な事由によるものと認められれば、不慮の事故に該当します。
Q2:持病がある人が事故で亡くなった場合、保険金は支払われますか?
A2:死亡の原因が事故によるものか、持病によるものかによって判断が分かれます。事故が直接の主たる原因(致命傷)であると医学的・客観的に証明されれば、災害死亡保険金の対象となるケースが一般的です。
Q3:不慮の事故の証明にはどのような書類が必要ですか?
A3:主に警察が発行する交通事故証明書や事故証明書、医療機関が作成する診断書、そして死因が詳細に記載された死亡診断書(または死体検案書)が必要となります。
不慮の事故とは、予期せぬ外因によって私たちの日常が突然断ち切られる深刻な事態を指し、その法的な解釈や保険適用においては厳格な基準が存在します。病死との違いや統計データを正しく理解することは、万が一の事態に直面した際の冷静な判断を助けるだけでなく、日々の生活における安全意識を高めることにもつながります。生命保険の保障内容を見直す際や、予期せぬリスクに対する備えを考える上で、本稿で解説した知識が確かな指針となることを願っています。